Executive Summary
티커: 028670 · KRX (KOSPI/KOSDAQ) | 종목명: 팬오션 | 시가총액: 3.52조원 (출처: 네이버 통합)
- 이익 체력 레벨업은 실재하나 가격에 상당 부분 반영
- 2026E 영업이익 6,902억원, 2023년 3,859억원 대비 1.8배(네이버 컨센서스)
- 종가 6,580원, 52주 고점 동일, YTD +73.4%, 3개월 +25.3%(FDR)
- 탱커·LNG 믹스 전환은 변동성 소멸이 아닌 변동성 성격 교체
- 탱커는 대부분 시황 노출(하나증권 8/7)
- BDI 베타가 지정학 운임 베타로 대체되는 구조
- 고정 이익은 LNG와 장기계약에 한정
- 판정: thesis 수정 — 재평가 정당성 부분 인정, 비대칭은 약함
- 해자는 좁음, 확률가중 기대수익 약 +7~8%(배당 2.3% 별도)
- 정상 ROE 7~7.5% 가정 시 적정 PBR 0.63~0.69배, 현재 대비 갭 +12~23%
💡 투자 Thesis (One-Liner)
① 용선 포트폴리오 레버리지와 탱커·LNG 믹스 확대로 시황 상승분을 초과이익으로 전환하고, ② LNG 전 선박 인도 완료·벌크 사선 81척 중 41척 장기계약·VLCC 장기 3년 계약 때문에 2027년까지 이익 하단이 2023~25년(3,859~4,919억원)보다 높게 유지되며, ③ SK해운 VLCC 인수 기여 개시(3Q)·2027년 신조 인도·CAPEX 완화·3개년 배당정책 개정 때문에 ROE와 주주환원 레버리지가 터지는데, ④ 시장은 팬오션을 ‘ROE 5%대 시황주’로만 보아 지속 가능 ROE를 약 6.5%에 묶어 가격에 반영한다.
— 핵심 가정: 정상 ROE 7~7.5%(2026E 8.0%에서 시황 정상화 반영), 자기자본비용 10%, 영구성장률 2% (모두 미검증 가정이며, 2023~25년 실제 ROE는 5.2~5.3%)
Thesis 분해표
| 절 | 핵심논리 | 근거 | 신뢰도 | 반증조건 |
|---|
| ① | 용선 확대(케이프 9→15척)와 믹스로 시황 수취 | 2Q26 영업이익 1,937억원(컨센 +24%), 벌크 847억·탱커 437억·LNG 497억(2Q 공시 보도) | 실제 | BDI 1,300pt(BEP) 하회 2분기 지속 |
| ② | 고정 이익이 하단 지지 | 41척 장기계약의 연 고정 수익(유진 단일), LNG 497억/분기, VLCC 3년 계약(유안타) | 추정 | 장기계약 갱신 단가 -30% 이상 |
| ③ | VLCC 확대·CAPEX 완화·배당 | VLCC 5척(2Q말)→14척(2027), 2027년 배당 컨센 185원 대비 유진 225원 | 추정 | VLCC 운임 큰 폭 하락 후 정착, 배당정책 DPS 150원 유지 |
| ④ | 지속 ROE 과소평가 | 현 PBR 0.56배는 ROE 약 6.5% 내재(산식 가정 기반) | 가정 | 12M PBR 0.7배 도달 후 이익 컨센 하향 동반 |
비즈니스 모델·수익구조
- 업의 본질: 벌크 중심 용선 레버리지형 선사가 탱커·LNG 에너지 수송으로 확장 중
- 메커니즘
- 사선 81척 중 41척 장기계약, 나머지 40척은 시황 노출(유진 9/17)
- 용선(차입선)으로 시황 상승기 선복 탄력 확대
- LNG는 전 선박 인도 완료, 장기계약 기반 안정 이익
- P: 2Q 평균 BDI 2,751pt(+87.4% YoY), 3Q 약 3,000~3,041pt(하나·유안타)
- Q: 케이프 용선 9→15척, VLCC·MR 도입
- C: 3월 연료비 급등, 이후 벙커유 안정화 추정(유안타), 컨테이너는 화물비·용선료 부담
- 구조적 한계
- 매출 2023→2026E +61%, 영업이익률 8.85%→9.83%로 +1.0%p 개선에 그침
- 이익 증가가 마진 레버리지보다 규모 확대 중심, 용선료로 운임 상승분 일부 이전
- 2026E 영업이익률 9.8%로 HMM 13.4%(4월) 하회
| 사업부 | 1Q26 영업이익(억) | 2Q26 영업이익(억) | 2Q YoY | 비고 |
|---|
| 벌크 | 547 | 847 | +59.8% | 케이프 선대 확대 |
| 탱커 | 281 | 437 | +165.7% | 고단가 항로에 MR 집중 배치 |
| LNG | 472 | 497 | +33.6% | 전 선박 인도 완료 |
| 컨테이너 | 90 | 145 | -5.2% | 화물비·용선료 부담 |
- 탱커·LNG 합산 비중: 1Q 약 54%, 2Q 약 48%(위 표 계산), 하나 8/7 기준 49%(23%+26%)
- 2024년 증권사 추정 벌크 매출비중 약 65%
촉발 사건·재평가 맥락
- 10/12 종가 +8.05%, 거래량 20일 평균 대비 3.44배, 52주 신고가
- 호르무즈 통항 75% 급감 보도(뉴시스 10/12), 해운주 동반 강세
- 3Q 코스피 19% 하락 속 운송 업종 상승(뉴시스 10/7)
- 방어·헤지 수요 유입 해석
- 수급: 외국인 5일 순매수 69만주, 기관 145만주, 외국인 보유율 17.5%
- 리포트 사이클: 유안타 목표가 8,000→8,500원(10/8), NH 7,700→8,300원(10/7)
- 코스피 6,400선 붕괴 속 나홀로 강세, 고유가·금리 상승 환경(이데일리·서울경제 10/12)
- 금리 상승은 자기자본비용 상승 경로, 적정 PBR 하방 압력
- 종토방 순환매 징후(대한해운 비교 글), 테마성 쏠림 점검용 참고(수치 근거 아님)
동태적 가치 변화
- 2~3년 전 대비: 영업이익 CAGR 약 21%, EPS 458→899원(2023→2026E, 1.96배)
- 5년 뒤 변화: 탱커·LNG 영업이익 비중 2027E 54%(유안타), 에너지 수송 선사 전환(유진)
- 신조 VLCC 2척 2027년 4월·6월 인도, 2H27 이익 기여 개시(유진)
- 2027E 탱커 영업이익 1,930~2,250억원(유진·유안타·하나), 2Q 연환산 약 1,750억원 대비 +10~29%
| 연도 | 매출(억) | 영업이익(억) | OPM(%) | EPS(원) |
|---|
| 2023 | 43,610 | 3,859 | 8.85 | 458 |
| 2024 | 51,612 | 4,712 | 9.13 | 502 |
| 2025 | 54,329 | 4,919 | 9.05 | 564 |
| 2026E | 70,219 | 6,902 | 9.83 | 899 |
- 2H26 내재 영업이익 3,556억원, 4Q 내재 약 1,712억원으로 3Q 컨센(1,844억원) 대비 감소 가정
- 2027E 영업이익 하우스 703~784십억원, 2026E 대비 0~+8%
- 이익 성장 정체 가정이 이미 컨센에 내장
- 반대 논거: 중고·신조 VLCC 편입이 VLCC 운임 사상 고점 부근(대신 9/4) 매입일 가능성
중장기 경쟁우위(해자)
- 해운은 가격수용자, 해자는 운영 노하우·장기화주 관계에 한정
- 확대 요인: LNG 장기계약, 용선 포트폴리오 운용 능력(케이프 확대 타이밍 적중)
- 축소 요인: 파나막스 신조 인도 급증(2026년 15~16M dwt, MSI), 홍해 정상화 시 톤마일 축소(Drewry)
- 확인된 락인 계약은 Trafigura VLCC 3년 계약 한 건
- 판단: 해자는 넓어지지 않고 이익 변동성 완충 장치만 확대
- 마진 구조(OPM 약 10%)가 해자 부재의 간접 증거
지배구조·이사회·자본배치
- 배당: 2025 DPS 150원, 수익률 2.28%, 배당성향 약 27%(DPS/EPS 564원 계산)
- 2027년 초 3개년 배당정책 개정 기대(유진·하나), CAPEX 완화 전제(유진)
| 하우스 | FY27E DPS(원) | FY27E EPS(원) | 배당성향(계산) | 수익률(6,580원) |
|---|
| 하나 | 230 | 1,029 | 22% | 3.5% |
| 유진 | 225 | 917 | 25% | 3.4% |
| 컨센(유진 인용) | 185 | - | - | 2.8% |
| 대신 | 150 | 1,095 | 14% | 2.3% |
- DPS 전망 150~230원 분산, 정책 불확실성이 인식 전환 촉매이자 리스크
- 자본배치: VLCC 장기 계약, 원가 낮은 수준 가정(하나) 시 2027년 영업이익 추가 기여
재무 경쟁력
- ROE 2023~25년 5.2~5.3% → 2026E 8.0%(네이버), 낮은 ROE가 PBR 할인의 핵심 근거(유안타)
- 듀폰: 순이익률 5.5% × 자산회전 약 0.58 × 레버리지 약 1.8배 = ROE 5.8%(yfinance, 계산)
- 부채비율 66.6%(2023) → 89.6%(2025) → 103.1%(2Q26), 레버리지 상승 추세
- 총현금 1.3조원, 총부채 5.3조원, 순부채 약 4.0조원(계산), 시총 대비 약 1.1배
- 순이익 전환율: 2025년 61% → 1H26 69% → 2026E 70%
- 61% 유지 시 EPS 약 790원, 899원 중 약 110원이 영업외·세율 가정에 의존
밸류에이션 프레임워크
- 현재: 선행PER 7.3배(6,580/899원), PBR 0.56배, 컨센 목표가 7,985원(+21.4%)
- 시총 천장: 컨센 목표가 환산 약 4.3조원, 현 3.52조원 대비 +0.75조원
| 종목 | PER | PBR | OPM | 기준시점 |
|---|
| 팬오션(현재) | 선행 7.3x | 0.56x | 2026E 9.8% | 10월 |
| 팬오션(4월) | 7.8x | 0.45x | - | 4월 |
| HMM | 11.3x | 0.75x | 13.4% | 4월 |
| 대한해운 | 4.94x | 0.41x | - | 4월 |
| 해운 peer 중앙값 | 7~9x대(출처 간 상충) | 0.54x | - | 4월 |
- 4월 PBR 17% 할인(0.45 vs 0.54)이 현재 중앙값 수준(0.56)으로 소멸, 시점 불일치 감안한 근사
- 유안타는 글로벌 Peer 대비 30% 할인으로 PBR 0.7배 적용
| 하우스(일자) | 목표가 | 상승여력 | FY26E 영업이익(십억) | FY26E EPS | FY27E 영업이익(십억) |
|---|
| 하나(10/1) | 9,000 | +36.8% | 703.1 | 924 | 746.3 |
| 유안타(10/8) | 8,500 | +29.2% | 701 | 897 | 718 |
| 대신(9/4) | 8,000 | +21.6% | 724 | 1,015 | 784 |
| 유진(9/17) | 미제시 | - | 700 | 883 | 703 |
- 14건 목표가 범위 7,500~9,000원, 중앙값 8,000원, 산정 근거 공개는 유안타뿐
- 유안타 작성일 주가 6,210원 대비 현재 +6.0%, 하나 작성일 5,770원 대비 +14.0%
| 12개월 후 BPS 12,757원 기준 PBR | 환산 주가(원) | 현재가 대비 |
|---|
| 0.40x | 5,103 | -22.4% |
| 0.45x | 5,741 | -12.8% |
| 0.56x(현 수준 유지) | 7,144 | +8.6% |
| 0.70x | 8,930 | +35.7% |
Variant Perception
- 역DCF: 자기자본비용 10%, 성장률 2% 가정 시 PBR=(ROE-2%)/8%
- PBR 0.56배 내재 지속 ROE 약 6.5%, 2023~25년 5.3%와 2026E 8.0%의 중간
- 역PER: peer 중앙값 상단 적용 시 내재 정상 EPS는 2025년보다 높고 2026E보다 낮은 수준
- peer 중앙값 하단(4월 리포트) 적용 시 2026E 수준으로, 출처 간 편차 큼
- 자체 추정 정상 EPS 700~800원
- 2025년 EPS 564원에 VLCC 계약 기여와 신조 2척 기여 가산 시 세전 기준 상당한 증가(하우스 단일 출처 기반 추정)
- 세후 환산은 이보다 작아 700원 이상은 추가 가정에 의존
- 자체 추정 정상 ROE 7~7.5% → 적정 PBR 0.63~0.69배, 유안타 0.7배와 근접
- Gap은 존재하나 좁음: 이익 레벨 갭은 사실상 소멸, 남은 갭은 ROE 지속성 프리미엄 12~23%
- 격차 출처: 시황주 프레임, 낮은 과거 ROE, 환율 하락, 배당정책 불확실
- 인식 전환 촉매: 3Q26 실적(11월 초 예상), 2027년 초 배당정책, 2027년 4·6월 VLCC 신조 인도
- 컨센 쏠림: 투자의견 3.92(5=강력매수), 14건 중 13건 매수, 역행 검토 대상
시나리오 (Bull/Base/Bear)
| 시나리오 | 확률 | 예상수익 | 핵심가설 |
|---|
| Bull | 25% | +29~36% | 호르무즈 장기화, VLCC 고운임 지속, 배당 225원 이상, PBR 0.7배 |
| Base | 50% | 약 +8% | BDI 2,000~2,500pt 정상화, 탱커 둔화, PBR 0.56배 유지, BPS 성장 |
| Bear | 25% | -13~-22% | 중동 완화·운임 급락, 고점 VLCC 부담, PBR 0.40~0.45배 |
- 확률은 정성 판단 가정, 12~18개월 시계(2027년 하반기까지)
- 확률가중 기대수익 약 +7~8%, 배당 2.3% 별도
반증·약세 (스틸맨 베어)
- 이익 피크 논리
- 영업이익률 10%가 BDI +87%에도 상한, 마진 해자 부재
- 3Q 이후 MR 운임 정상화(유안타 7월), 10월 초 케이프 약세 헤드라인
- 하우스 FY27 영업이익 성장 0~8%
- 지정학 프리미엄은 소멸성 자산
- 호르무즈 정상화 기대 시 VLCC 운임 일시 하락 선례(대신 9/4)
- 장기 VLCC 계약은 현물 대비 크게 낮은 수준으로 상방 포기 구조
- 레버리지와 고점 매입
- 부채비율 103%, 순부채 약 4조원, 금리 4%대
- 원화 절상 부담(하나·유안타 언급)
- 선가 고점 가능성
- 순이익 전환율 70% 지속 가정에 EPS 약 110원 의존
- 수급 과열: 거래량 3.4배·52주 신고가·YTD +73%, 컨센 상승여력 21%로 축소
- 하우스 간 FY27 매출 6,718~7,937십억원 분산, 이익 가시성 한계
- 각 절 폐기 조건
- ①: BDI 1,300pt 하회 2분기 지속 또는 영업이익 3Q 1,500억원 미만
- ②: 장기계약 갱신 단가 -30% 이상 또는 LNG 분기 영업이익 400억원 미만
- ③: VLCC 운임 큰 폭 하락 후 정착 또는 2027년 초 DPS 150원 유지
- ④: PBR 0.7배 도달 후 컨센 하향 동반, 또는 정상 ROE 6% 미만 확인
비대칭·실행
| 구분 | 효과크기 | 확률 | 비고 |
|---|
| Upside | +29~36% | 25% | PBR 0.7배 |
| Base | 약 +8% | 50% | BPS 성장분 |
| Downside | -13~-22% | 25% | PBR 0.40~0.45배 |
- 상하방 비율 약 1.8 대 1이나 확률가중 기대수익 +7~8%에 불과, 변동성 대비 매력 제한
- 판단: 선반영 정도가 커 신규 비중 확대 근거 불충분, 투자 매력 중립 (매매 권고 아님)
- 보유기간 12~18개월
| 이벤트 | 시점 | 지표 | 임계값 |
|---|
| 3Q26 실적 | 11월 초 예상 | 영업이익 | 컨센 1,830~1,844억원 상회 여부 |
| BDI | 주간 | 지수 | BEP 1,200~1,300pt |
| VLCC 운임 | 주간 | TCE | 큰 폭 하락 시 ③ 훼손 |
| 배당정책 | 2027년 초 | DPS | 185원 상회 여부 |
| 신조 VLCC 인도 | 2027년 4·6월 | 인도·계약 | 장기 재계약 여부 |
| 호르무즈 통항률 | 일간 | 통항량 | 정상화 시 운임 조정 |
💡 P·Q·C 투자 핵심 포인트
- P: BDI 2Q 2,751pt→3Q 약 3,000pt, VLCC 3년 장기계약으로 2027년 영업이익 일부 기여(유안타)
- 현물 대비 헤지 성격, 이익 상향 아닌 방어
- Q: VLCC 5척(2Q말)→14척(2027), 케이프 용선 9→15척으로 규모 확장
- 2027E 탱커 영업이익 1,930~2,250억원
- C: VLCC 원가 낮은 수준 가정(하나), 벙커유 안정화는 우호
- 원화 절상은 달러 매출 환산에 불리
- 가치 영향: 2026E EPS 899원(컨센), 정상 EPS 700~800원·정상 ROE 7~7.5% 가정 시 적정 PBR 0.63~0.69배, 현재 대비 상승 여지 12~23%로 제한적
참고자료 (차트·지표)
가격·기술 차트
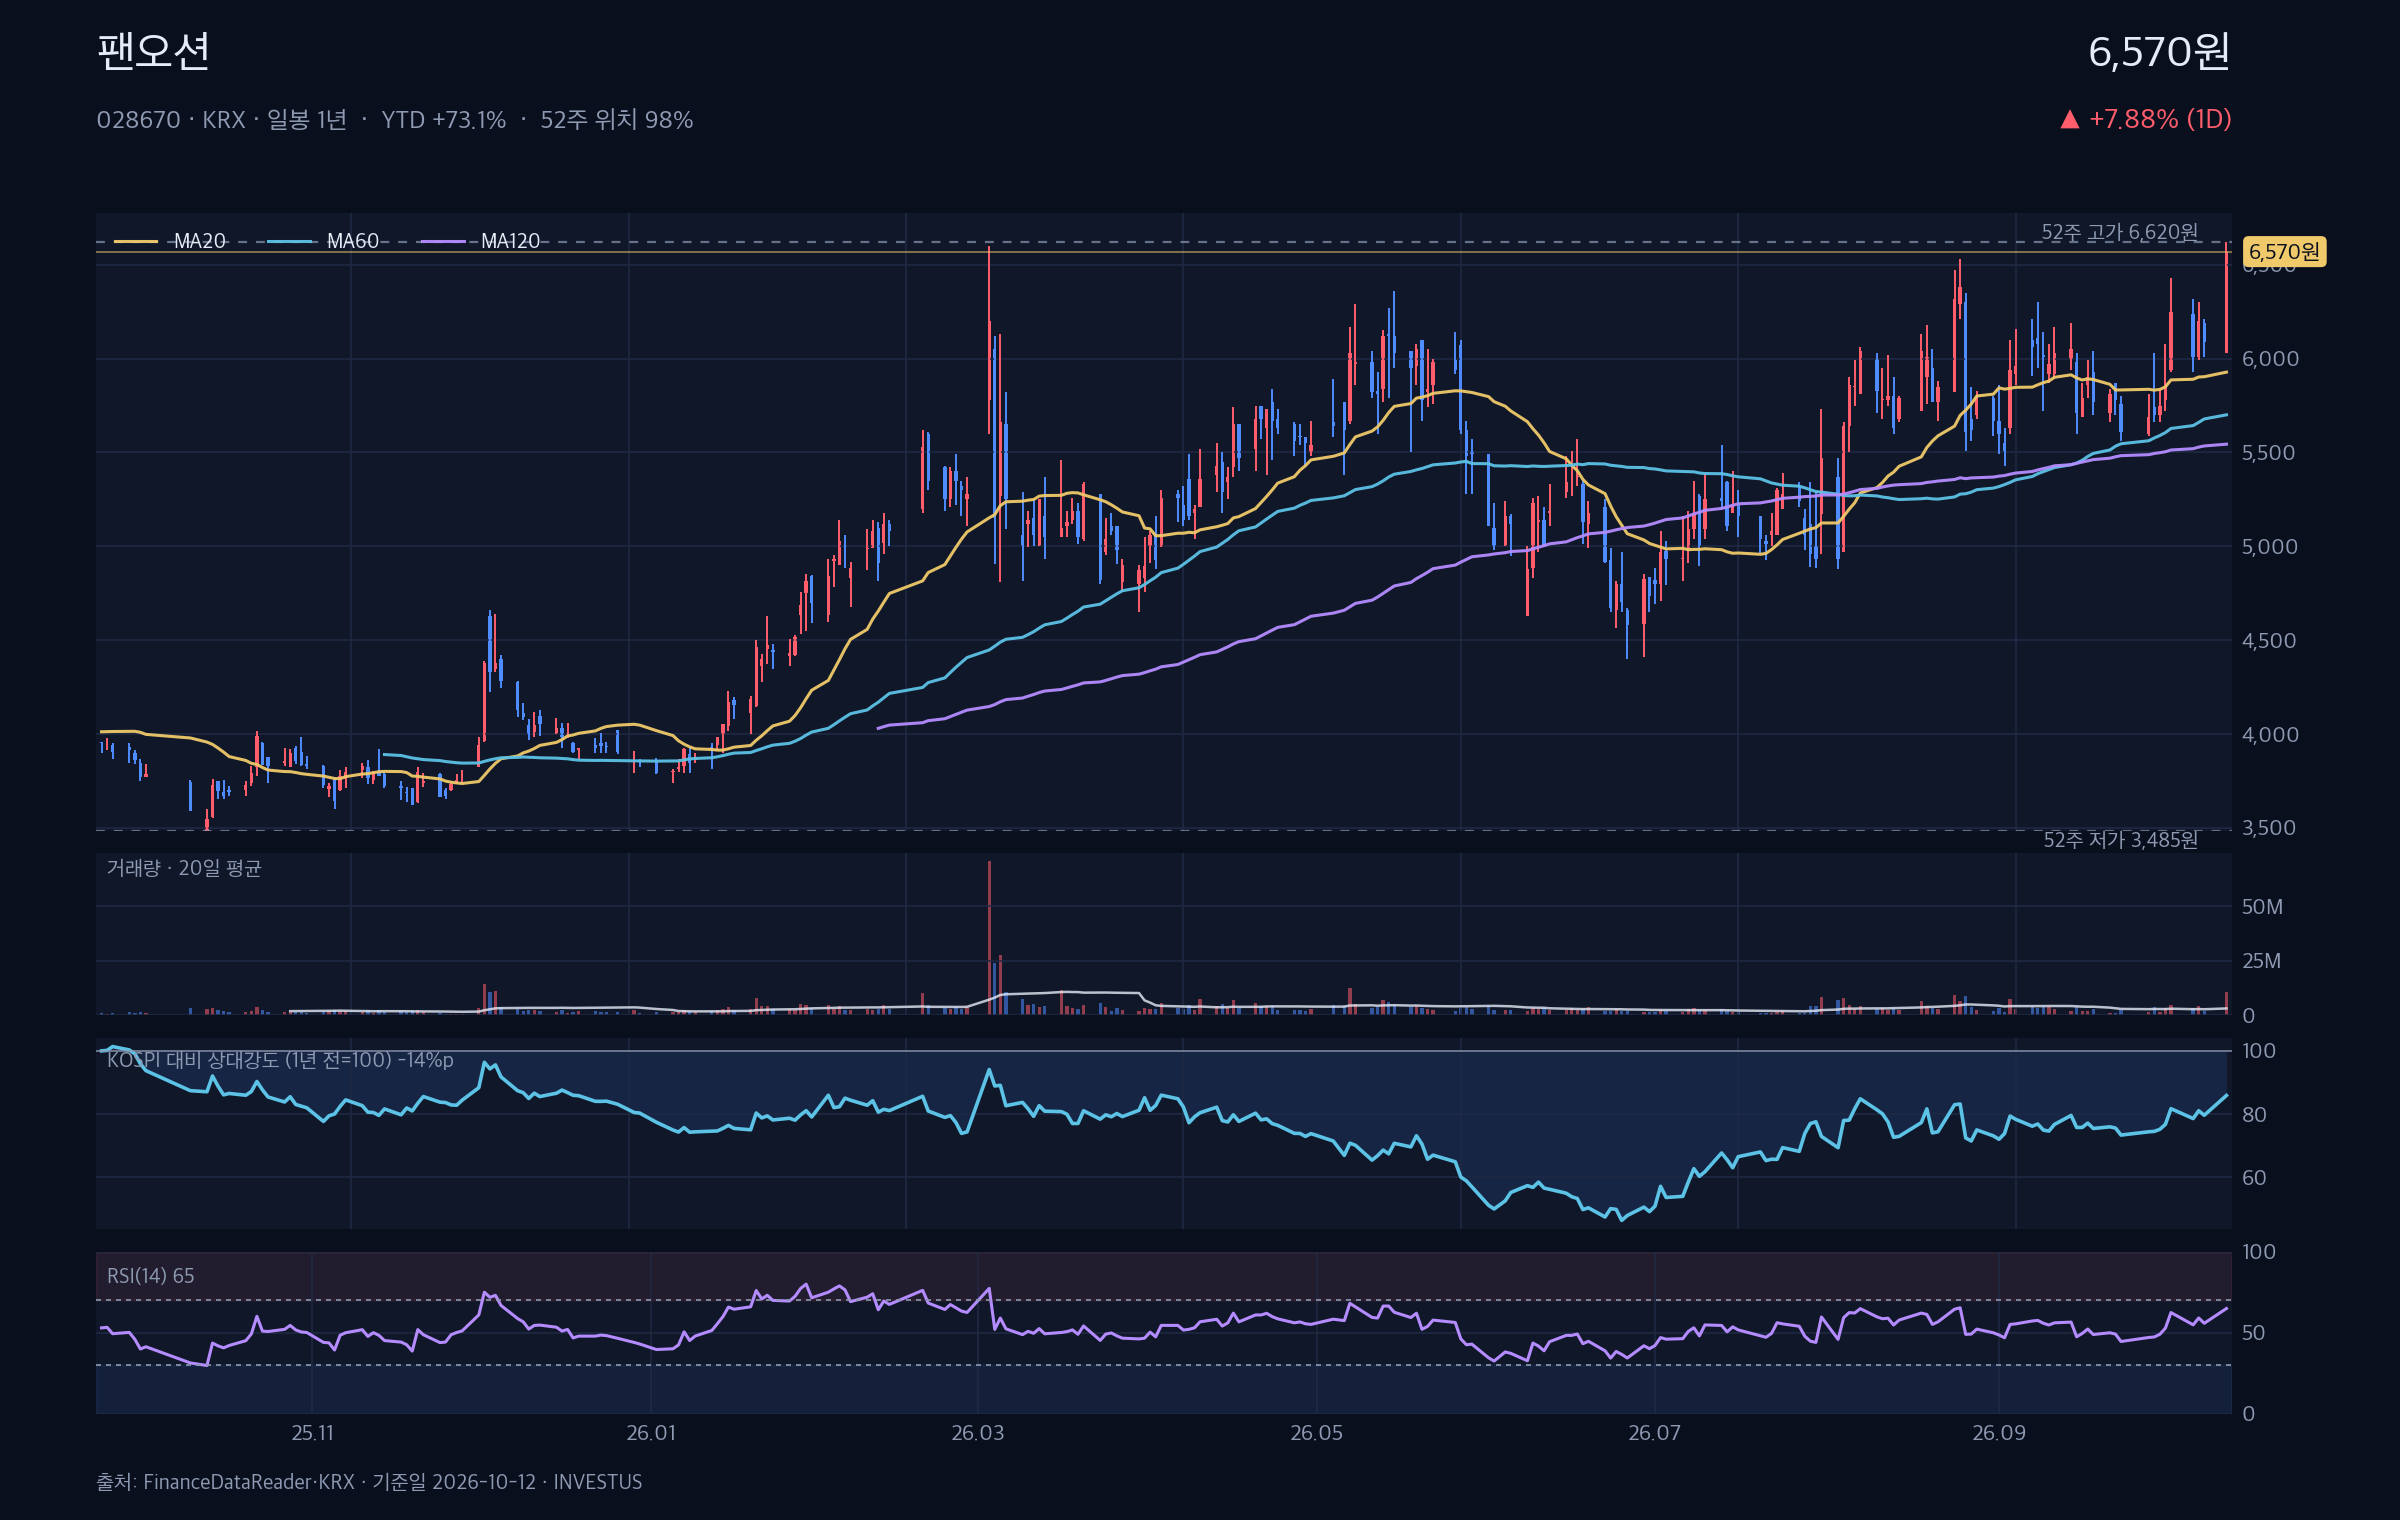
팬오션 가격·기술 대시보드 — 캔들·이동평균(20/60/120)·52주 고저·거래량·KOSPI 대비 상대강도·RSI(14)
핵심 지표
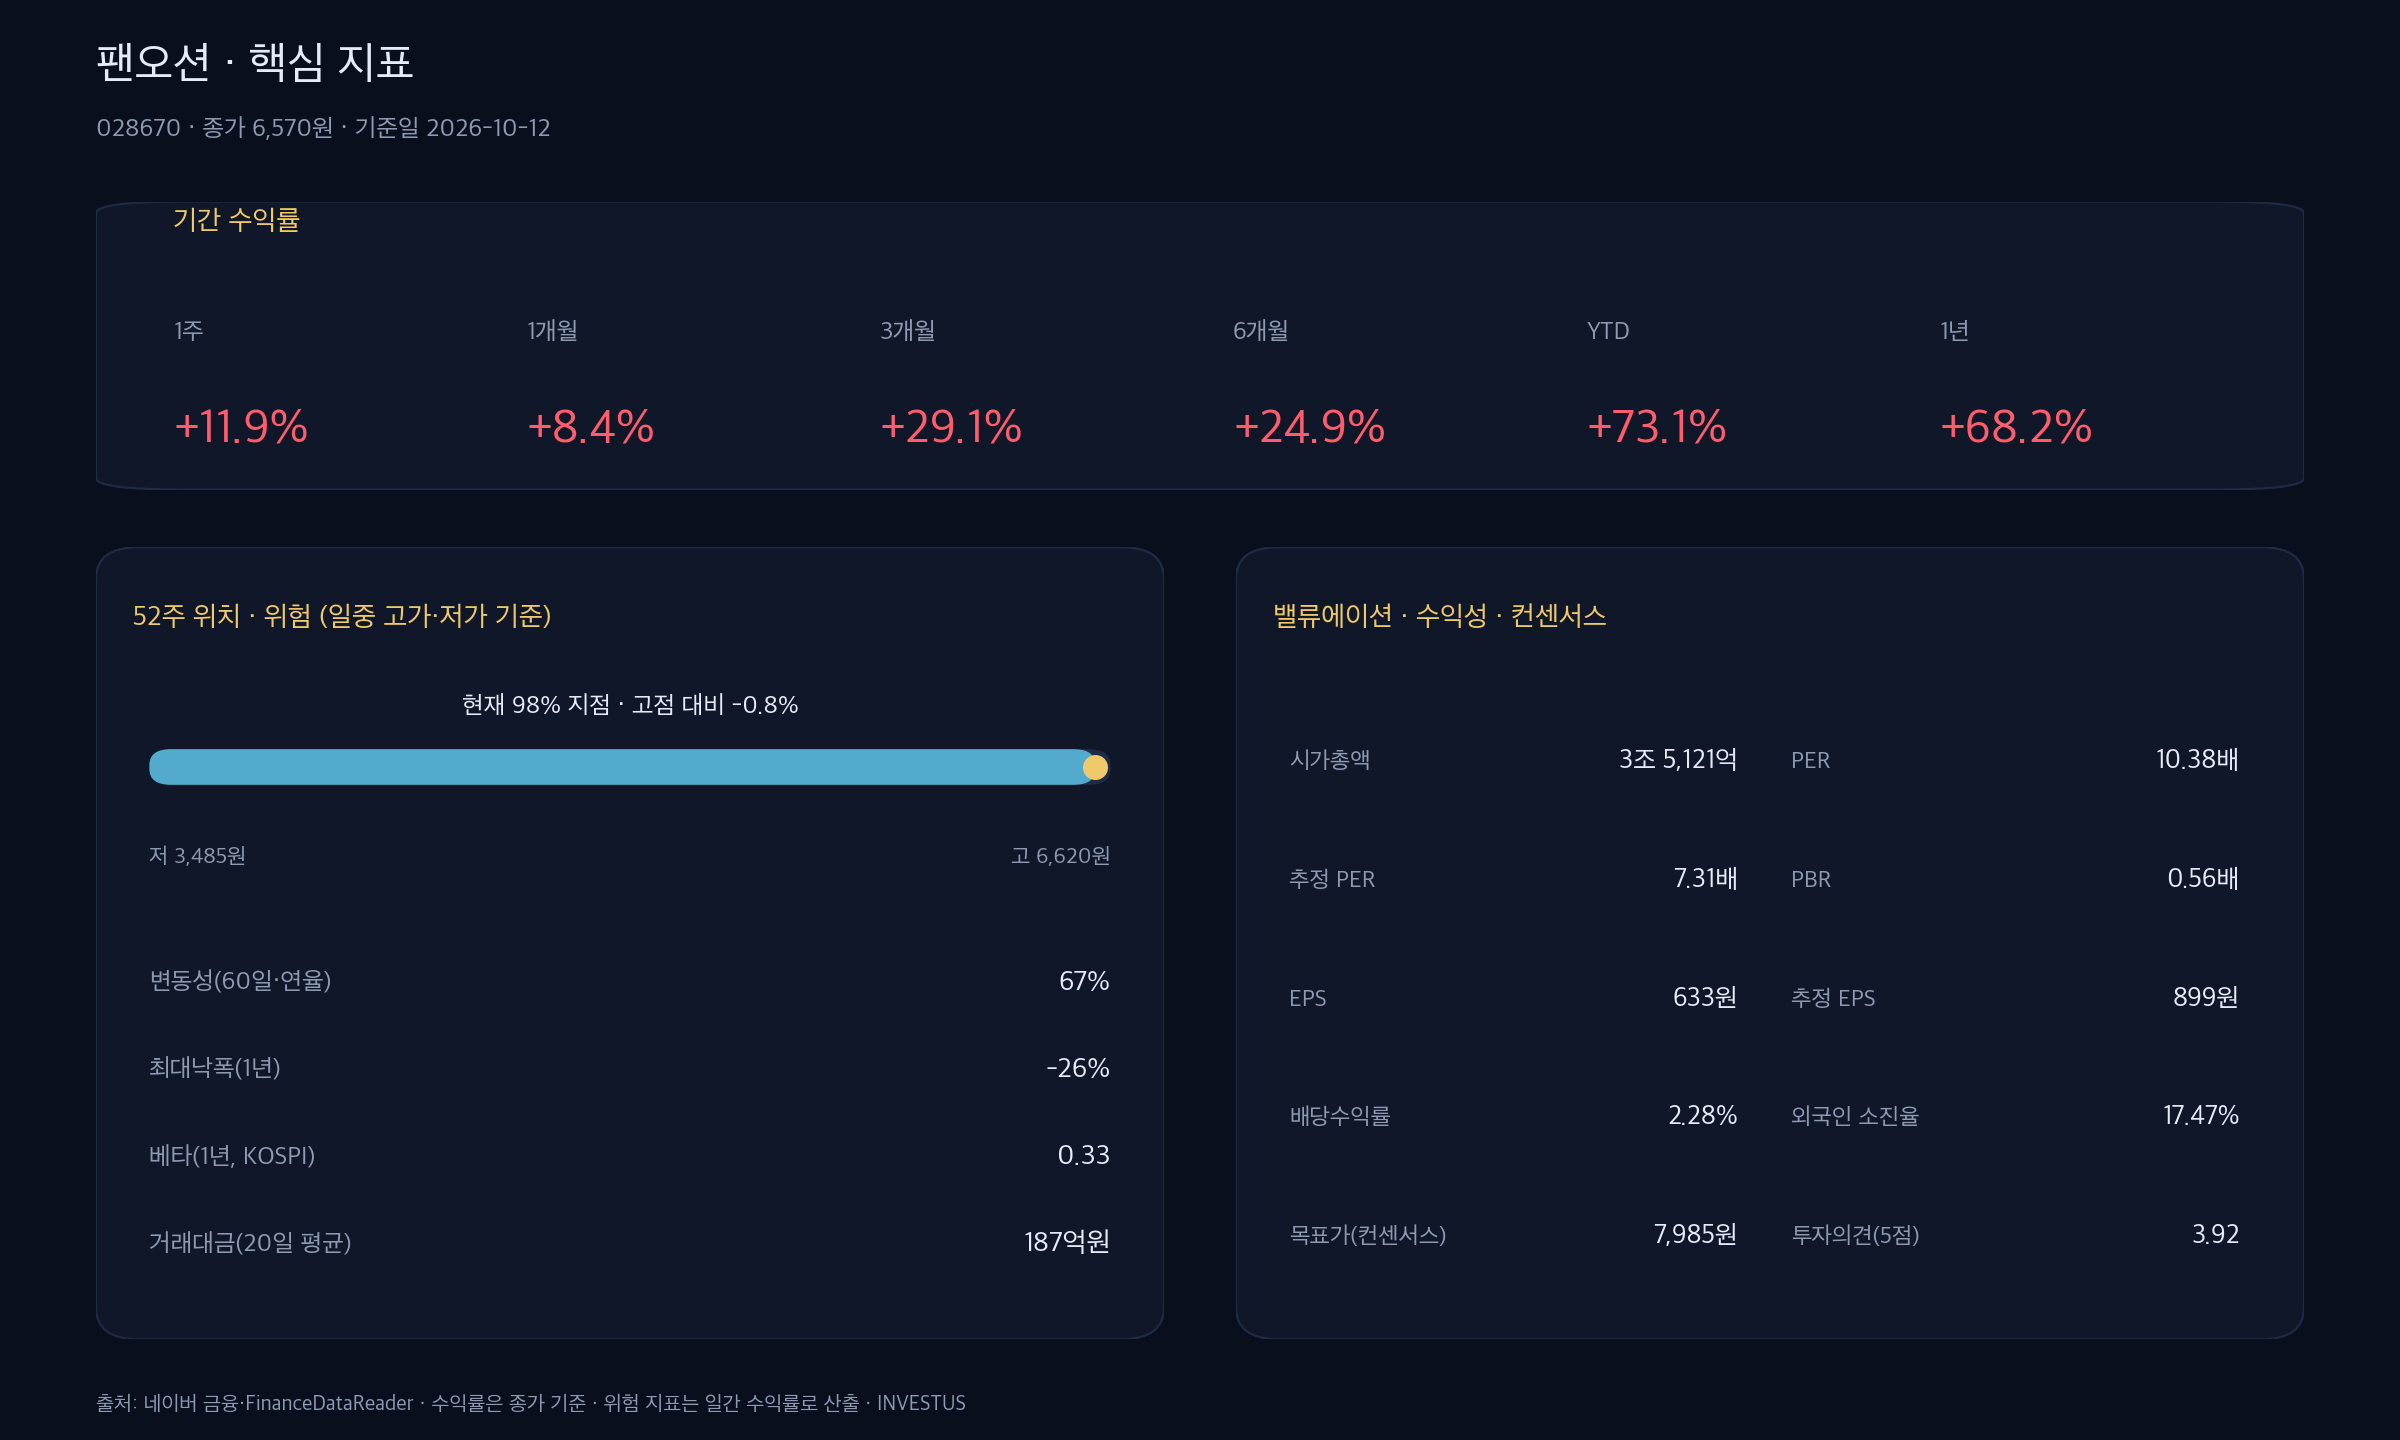
팬오션 핵심 지표 — 기간 수익률·52주 위치·위험(변동성·최대낙폭·베타)·밸류에이션·컨센서스
References
본문 수치·주장은 아래 출처를 교차확인했습니다.
- 원문: 2026-10-08 유안타증권 VLCC 확대, 사업구조 다변화에 주목 — https://stock.pstatic.net/stock-research/company/18/20261008_company_776748000.pdf
- 원문: 2026-10-01 하나증권 3Q26 Pre: 점점 더 탄탄해지는 이익 체력 — https://stock.pstatic.net/stock-research/company/57/20261001_company_921811000.pdf
- 원문: 2026-09-17 유진투자증권 탐방후기: 에너지 수송 선사로의 전환 — https://stock.pstatic.net/stock-research/company/63/20260917_company_79782000.pdf
- 원문: 2026-09-04 대신증권 High & Dry — https://stock.pstatic.net/stock-research/company/15/20260904_company_869637000.pdf
- 2026-10-08 유안타증권 「VLCC 확대, 사업구조 다변화에 주목」 요지: 3Q26 영업이익 1,907억원 전망 동사 3Q26 매출액과 영업이익은 각각 1조 — https://m.stock.naver.com/research/company/96545
- 2026-10-01 하나증권 「3Q26 Pre: 점점 더 탄탄해지는 이익 체력」 요지: 2분기 못지않은 3분기가 될 것 팬오션 3분기 매출액은 41% (YoY) — https://m.stock.naver.com/research/company/96407
- 2026-09-17 유진투자증권 「탐방후기: 에너지 수송 선사로의 전환」 요지: " [종합 의견] 동사는 벌크 중심의 사업구조에서 탱커, LNG선 등 에너지 수송 — https://m.stock.naver.com/research/company/96201
- 2026-09-04 대신증권 「High & Dry」 요지: Capesize 8%대 상승, 드라이버는 늘어난 물동량 대비 타이트한 선복량 Baltic Capesiz — https://m.stock.naver.com/research/company/96013
- 2026-08-07 하나증권 「NDR 후기: VLCC 모멘텀이 머지 않았다」 요지: 벌크와 탱커 모두 시황을 누린 2분기 팬오션의 2분기 실적 서프라이즈의 비결은 — https://m.stock.naver.com/research/company/95264
- 2026-08-05 대신증권 「좋은 시황에 부합하는 호실적」 요지: 투자의견 매수, 목표주가 8,000원 유지 2026년 2분기 매출액은 1조 9,137억원(+4 — https://m.stock.naver.com/research/company/95069
- 2026-08-03 하나증권 「2Q26 Re: 아직도 쌉니다」 요지: 2분기 영업이익 서프라이즈, 드라이벌크/탱커가 주요 팬오션 2분기 매출액은 48% (YoY) — https://m.stock.naver.com/research/company/94997
- 2026-08-03 유안타증권 「탱커 확대로 높아지는 이익 체력」 요지: 2Q26 영업이익 1,937억원 동사 2Q26 매출액과 영업이익은 각각 1조 9,137억 — https://m.stock.naver.com/research/company/94984
- 2026-10-12 매일경제 「해운업계, 운임 급등에 3분기 실적 청신호」 HMM 영업익 두배뛴 7천억 팬오션은 벌크·유조선 호조 글로벌 해운 운임 상승세가 다소 — https://n.news.naver.com/mnews/article/009/0005747361
- 2026-10-12 이데일리 「‘외인 팔자’ 못 버틴 코스피, 결국 두 달 만에 6400선 붕괴」 코스피가 12일 외국인의 거센 매도 폭탄에 결국 두 달 만에 6 — https://n.news.naver.com/mnews/article/018/0006386560
- 2026-10-12 서울경제 「코스피 6400선도 불안한데…중동불안에 해운주 나홀로 강세[이런국장…」 외국인 매도세와 반도체 대형주 약세에 코스피가 장중 64 — https://n.news.naver.com/mnews/article/011/0004670302
- 2026-10-12 뉴시스 「호르무즈 통항 75% 급감에 해운株 강세…팬오션 5%대↑」 국내 해운주가 12일 장 초반 일제히 강세를 보이고 있다. 중동 지역 지정 — https://n.news.naver.com/mnews/article/003/0014246161
- 2026-10-12 한국경제 「호르무즈 해협 막히자 해운주 강세…STX그린로지스 6%↑」 해운주가 12일 장 초반 하락세다. 중동 지역 지정학적 리스크가 심화하면 — https://n.news.naver.com/mnews/article/015/0005341378
- 2026-10-12 매일경제 「STX그린로지스, 8% 급등…중동 불안에 운임 뛰자 해운株 줄줄이 상승」 중동 지역의 지정학적 불안이 장기화하면서 해운 운임이 급등 — https://n.news.naver.com/mnews/article/009/0005746978
- 2026-10-12 SBS Biz 「[이 시각 시황] 코스피 6,600선 붕괴…외국인 매도 속 테마주 차별화」 ■ 머니쇼 ‘이 시각 시황’ - 장연재 이 시각 시 — https://n.news.naver.com/mnews/article/374/0000537204
- 2026-10-12 머니투데이 「중동發 공급망 차질 우려…해운사株 장초반 강세」 해운사 종목들이 중동 정세 불안 지속과 글로벌 공급망 차질 장기화 전망에 장 초반 — https://n.news.naver.com/mnews/article/008/0005424675
- 2026-10-11 파이낸셜뉴스 「팬오션, LNG·탱커 비중 올 절반 넘을 듯」 철광석·석탄·곡물을 나르는 벌크 사업으로 이익 대부분을 벌던 팬오션이 올해 처음으 — https://n.news.naver.com/mnews/article/014/0005587387
- 2026-10-10 머니투데이 「찬 바람 불면 역시?…“주가 뛰고 배당도 빵빵” 증권가 콕 집은 종목」 연말 배당 시즌을 앞두고 증권가에서 배당 수익뿐 아니라 주 — https://n.news.naver.com/mnews/article/008/0005424289
- 2026-10-08 머니투데이 「초대형 유조선 하루 수익 17억…국내 선사, VLCC 선대 확장 속도」 초대형원유운반선(VLCC) 운임이 연일 고공행진을 이어가면 — https://n.news.naver.com/mnews/article/008/0005423855
- 2026-10-08 비즈워치 「금리 4% 시대의 배당주 투자…“주주환원 체력도 함께 봐야”」 연말 배당 시즌을 앞두고 배당 확대와 자사주 소각에 적극적인 기업 — https://n.news.naver.com/mnews/article/648/0000051429
- 2026-10-08 연합뉴스 「유안타증권, 팬오션 목표가↑…“3분기 실적, 기대치 웃돌 듯”」 유안타증권은 8일 팬오션의 올해 3분기 영업실적이 시장 기대치를 상 — https://n.news.naver.com/mnews/article/001/0016364712
- 2026-10-07 뉴시스 「삼전·닉스 폭락한 암흑의 3분기…운송·은행·에너지는 웃었다」 코스피가 19% 넘게 급락하며 강한 조정을 받은 지난 3분기에 운송·은행 — https://n.news.naver.com/mnews/article/003/0014237587
- 2026-10-07 아시아경제 「[클릭 e종목]사업다각화로 이익사이클 더 길어질 해운선사는」 NH투자증권이 팬오션의 목표주가를 7700원에서 8300원으로 올렸다 — https://n.news.naver.com/mnews/article/277/0005825331
- ** 팬오션 2Q26 연결 매출 1조9,137억원(+47.9% YoY), 영업이익 1,937억원(+57.4% YoY), 순이익 1,375억원이다. 컨센서스 1,5 — https://www.dailian.co.kr/news/view/1673059/
- ** 팬오션 2Q26 연결 매출 1조9,137억원(+47.9% YoY), 영업이익 1,937억원(+57.4% YoY), 순이익 1,375억원이다. 컨센서스 1,5 — https://www.news1.kr/amp/industry/general-industry/6245239
- ** 팬오션 2Q26 연결 매출 1조9,137억원(+47.9% YoY), 영업이익 1,937억원(+57.4% YoY), 순이익 1,375억원이다. 컨센서스 1,5 — https://dealsite.co.kr/articles/166334