Executive Summary
티커: NVDA · NASDAQ | 종목명: 엔비디아 | 시가총액: $5,574.6B (출처: yfinance)
- “공급제약형 성장"은 약점이 아니라 가격결정력의 증거다: Q2 FY27 매출은 전년 대비 106% 증가했음에도, 경영진은 수요가 공급을 크게 초과하며 FY28(2027년) 매출 성장률 가이던스를 공급 제약에 기반한 68.7%로 제시했다. 매출 상한이 수요가 아니라 TSMC CoWoS 캐파에 의해 결정되는 구조는, 통상 반도체 사이클에서 공급 과잉이 야기하는 가격 붕괴 리스크를 구조적으로 차단한다.
- 마진 피크아웃 우려는 일시적 저점이지 추세 반전이 아니다: HBM 가격 급등으로 GAAP 매출총이익률이 Q3 74%에서 Q4 71~72%로 저점을 형성할 것으로 전망되지만, CLSA의 랙(rack) 원가분해 모델은 메모리를 패스스루(pass-through)로 처리할 경우 엔비디아의 ‘컴퓨트 자체’ 마진이 오히려 84~87%로 더 높다는 점을 보여준다 (출처 1곳). 시장은 랙 전체 마진 하락을 컴퓨트 경쟁력 훼손으로 오독하고 있을 수 있다.
- 중국 매출 공백·순환금융 논란은 밸류에이션에 이미 과도하게 할인돼 있다: 중국 데이터센터 매출은 이미 전체의 1% 미만이고 향후 가이던스에서도 0으로 가정돼 있어 추가 악재가 아니라 ‘정리된 베이스’다. 동시에 포워드 PER 14.7배는 FY28 EPS 컨센서스 성장률 68.7%를 감안하면 PEG 0.21 수준으로, 순환금융·ASIC 위협 같은 정성적 우려가 가격에 과대 반영됐음을 시사한다.
💡 투자 Thesis (One-Liner)
① 세대교체마다 랙(rack) 단위 평균판매단가(ASP)와 엔비디아의 랙 매출 귀속 비중이 동시에 상승하는 ‘복리형 가격결정력’으로 초과수익을 벌고, ② CUDA 소프트웨어 락인과 HBM·CoWoS 공급 과점이라는 이중 구조장벽 때문에 최소 3년 이상 지속되며, ③ Vera Rubin의 완전 양산 전환과 $1,500억 규모의 자사주 매입 증액이라는 두 개의 동시 촉발 이벤트 때문에 EPS 및 주당 환원 레버리지가 발생하는데, 시장은 ④ “공급제약·마진피크·중국공백·순환금융"을 하나의 복합 악재로 묶어 구조적 쇠퇴 신호로 오인하기 때문에 이를 가격(포워드 PER 14.7배)에 반영하지 못한다.
— 핵심 가정: ④ 네 가지 우려가 실제로는 서로 독립적이며 각각 가이던스·공시에서 이미 선반영·관리되고 있다는 점이 핵심이다. 이 가정이 무너지면(예: 네 리스크가 동시에 현실화) thesis는 성립하지 않는다.
Thesis 분해표
| 절 | 핵심논리 | 근거 | 신뢰도 | 반증조건 |
|---|---|---|---|---|
| ① | 세대별 랙 ASP가 GB200 $3.3M→GB300 $4.2M→VR200(Rubin) $7.8M으로 상승하며 엔비디아의 랙 매출 귀속 비중도 91%→92%→97%로 동반 상승 | CLSA 랙 원가분해 모델 (첨부자료, 2026-09-04, 출처 1곳) | 추정 | VR200 실제 ASP가 채널체크 하단(650만 달러) 근처로 수렴하거나 귀속 비중이 90% 아래로 하락 |
| ② | CUDA 생태계는 신규 아키텍처(MoE 라우팅, 추론적 디코딩 등)를 수주 단위로 지원 가능해 ASIC 대비 유연성 우위를 유지, HBM4·CoWoS 공급은 TSMC 캐파의 약 60%를 엔비디아가 선점 | CLSA 경쟁분석(첨부자료) / TSMC CoWoS 증설 보도(wccftech, 2025-12) | 추정 | 하이퍼스케일러 자체 ASIC(구글 TPU 등)이 범용 워크로드에서 공개 벤치마크 기준 GPU와 동등 성능을 수개 분기 연속 입증 |
| ③ | Vera Rubin 2026년 8월 완전 양산 전환, Q3 FY27 데이터센터 매출의 약 20% 차지 전망 / 2026-09-28 자사주 매입 한도 $1,500억 증액 발표 | 2026-08-26 실적발표(SEC EX-99.1) / NVIDIA Newsroom(2026-09-28) | 실제 | Vera Rubin 램프가 수율·공급 문제로 지연되거나 자사주 매입 집행 속도가 분기당 $200억 대비 현저히 둔화 |
| ④ | 포워드 PER 14.7배 vs 컨센서스 FY28 EPS 성장률 약 68.7% — PEG 0.21 수준의 디스카운트, 애널리스트 목표주가 중앙값 $315(현재가 대비 +36.4%) | yfinance 컨센서스 데이터 | 가정 | 목표주가 하향 조정이 연속 2개 분기 이상 발생하거나 포워드 PER가 20배 이상으로 정상화돼 괴리가 해소 |
비즈니스 모델·수익구조
- 업의 본질: AI 모델 학습·추론에 필요한 연산을 ‘랙(rack) 단위 시스템’으로 패키징해 판매하는 AI 인프라 공급업체 — GPU 반도체 기업이 아니라 사실상 데이터센터 서브시스템 기업으로 재정의되는 중이다.
- 돈 버는 메커니즘:
- 세대교체마다 성능(HBM 대역폭·FLOPS)과 ASP를 동시에 올리고, 랙 내 비(非)엔비디아 부품(쿨링·전원공급·프레임 등)까지 인보이스에 편입시켜 매출 귀속률을 확대.
- 소프트웨어(CUDA)·네트워킹(NVLink·Spectrum-X)을 묶어 판매하며 시스템 전체 마진을 하드웨어 단품보다 높게 유지.
- 소버린 AI·네오클라우드 등 신규 고객군(ACIE) 확대로 소수 하이퍼스케일러 의존도를 구조적으로 낮춤.
- P·Q·C 수익구조: P(랙당 ASP 상승)가 성장의 핵심 동력이며, Q(출하량)는 TSMC CoWoS 공급 캐파에 의해 제약, C(원가)는 HBM 가격 상승이 랙 전체 마진을 누르지만 컴퓨트 자체 마진은 오히려 확대되는 구조로 분석된다.
| 구분 | 매출(Q2 FY27) | 비중 | YoY |
|---|---|---|---|
| 데이터센터 | $89.0B | 92.5% | +117% |
| ├ 하이퍼스케일 | $49.0B | DC 내 약 55% | QoQ +13% |
| ├ ACIE(네오클라우드·엔터프라이즈·소버린) | $40.0B | DC 내 약 45% | QoQ +25% / YoY +138% |
| 기타(게이밍 등, 전사매출-DC 산출치) | 약 $7.2B | 7.5% | - |
| 전사 합계 | $96.221B | 100% | +106% |
(출처: 2026-08-26 실적발표. 전사 GAAP 영업이익률 66.2%, 매출총이익률 75.0%. 사업부별 영업이익률은 공시되지 않아 생략)
촉발 사건·재평가 맥락
- Vera Rubin 플랫폼이 2026년 8월 완전 양산으로 전환, CoreWeave·Google Cloud·Microsoft Azure·OCI 등 주요 파트너에서 랙 가동 개시.
- 2026-09-28 사상 최대 규모인 $1,500억 자사주 매입 한도 증액 발표.
- 2026-01-15 BIS 최종규칙으로 H200 등 대중(對中) 수출이 ‘원칙적 불허’에서 ‘케이스별 심사’로 완화됐으나, 회사는 Q3 가이던스에 중국 데이터센터 컴퓨트 매출을 여전히 0으로 반영.
- SK하이닉스와 차세대 메모리 공동개발 파트너십, 한국 LG·현대차그룹과 소버린 AI 구축 협력 등 밸류체인 확장.
동태적 가치 변화
- 2년 전(FY25, 매출 $130.5B) 대비 FY26 매출은 $215.9B로 65.5% 성장했으며, SEC XBRL 공식 수치 기준 영업이익은 $81.5B에서 $130.4B로 확대되었다. 이는 TAM이 ‘데이터센터 GPU’에서 ‘전체 AI 팩토리(전력·네트워킹·CPU 포함 시스템)‘로 재정의된 결과로 해석된다.
- ACIE(소버린·엔터프라이즈·네오클라우드) 매출이 데이터센터 내 약 45%까지 확대된 것은 TAM 침투가 소수 빅테크를 넘어 국가·기업 단위로 확장되고 있음을 의미한다.
- 5년 뒤 전망(CLSA FY29CL 기준, 첨부자료): 매출 $891.3B, 순이익 $505.2B, EPS $22.23 — 현재(FY26 매출 $215.9B) 대비 4.1배 이상 규모 확대를 가정하는 시나리오로, 실현 여부는 데이터센터 CapEx 사이클의 지속성에 연동된다.
중장기 경쟁우위(해자)
- CUDA 소프트웨어 스택은 신규 AI 아키텍처(MoE, 추측적 디코딩 등)를 ASIC보다 빠르게 프로덕션에 반영할 수 있어, 모델 구조가 빠르게 진화하는 현 국면에서 유연성 프리미엄을 획득한다.
- HBM4·CoWoS 선단 패키징 공급을 선점한 구조는 경쟁사(AMD, 커스텀 ASIC) 대비 공급 측 진입장벽으로 작용한다.
- 다만 TrendForce를 인용한 2차 자료에 따르면 커스텀 ASIC(구글 TPU·AWS Trainium·MS Maia) 출하 성장률 추정치는 44.6%로 범용 GPU(16.1%)의 약 2.8배에 달한다. 이는 해자가 ‘좁아지는’ 방향의 반대 근거로, 장기적으로는 주의가 필요하다 (단일 2차 출처로 신뢰도 낮음).
- CLSA 시장점유율 모델은 2027년 엔비디아 가치 기준 점유율을 종전 추정(68%)보다 높은 약 73%로 상향했다 (출처 1곳). 이는 해자 침식 속도가 기존 우려보다 완만하다는 반증 사례로 해석 가능하다.
지배구조·이사회·자본배치
- Jensen Huang CEO는 2026-03 공시 기준 약 8.128억 주를 보유한 최대 개인주주로, 2026-09 약 15만 주(다른 임원 포함)를 매도했음에도 지배력은 유지된다.
- 최근 18개월간 임원진 매도 총액이 $33억을 초과한 점은 내부자 차익실현 신호로 해석될 여지가 있으나, 동시에 자사주 매입은 오히려 사상 최대폭으로 증액돼 상충되는 신호를 보인다.
- 자본배치: Q2 한 분기 동안 $260억을 주주환원($200억 자사주+$60억 배당)에 투입, 상반기 FCF 대비 환원율 약 60%로 자체 목표(50%+)를 상회했다. 과잉 현금을 투자보다 환원에 우선 배분하는 기조가 일관된다.
- OpenAI 등 프론티어 AI랩에 지분투자를 했으며, Apollo·BlackRock 등과 함께 $5,000억 이상의 제3자 금융 조성을 발표했다. 이는 벤더파이낸싱 성격의 ‘순환금융’ 논란의 실체다.
재무 경쟁력
- ROE 117.2%, ROA 53.6% — 듀폰 분해상 높은 순이익률(63.7%)과 자산회전율이 결합된 결과이며, 레버리지 기여도는 D/E 약 17.0%로 낮아 재무위험이 아닌 ‘현금창출력’이 ROE를 견인한다.
- FCF $41.8B(최근 공시 구간), 상반기(H1 FY27) 기준 영업현금흐름 $74.4B, Capex $4.4B에 불과해 FCF 전환율이 매우 높다 — Capex/매출 비율이 CLSA 추정 기준 1.5~2.8% 수준으로 자본집약적 반도체 제조업체 대비 현저히 낮다 (팹리스 모델의 이점).
- ROIC는 CLSA 추정 기준 FY27~29CL 126~161%로 WACC(반도체 섹터 통상 10%대 초반 추정)를 압도적으로 상회한다. 재투자수익률이 자본비용을 크게 웃도는 구간이 지속되는 한 추가 투자가 주주가치를 증폭시킬 수 있다.
엔비디아 로고가 새겨진 지포스 6600 GT GPU · 출처: Berkut · CC BY-SA 3.0 (Wikimedia Commons)
밸류에이션 프레임워크
| 기업 | EV/EBITDA | 비고 |
|---|---|---|
| 엔비디아(NVDA) | 23.9~32.2x (출처별 상이) | AI GPU 1위, 포워드 PER 14.7x |
| AMD | 42.4~117.9x (출처별 상이) | GPU·ASIC 경쟁사, trailing PER 74.1x (출처 1곳) |
| 브로드컴 | 42.3~62.2x (출처별 상이) | 커스텀 ASIC 밸류체인 수혜주 |
| TSMC | 18.1~18.6x (복수 출처 일치) | 업스트림 파운드리 |
| 인텔 | 16.6x (출처 1곳) | 레거시 비교군, 파운드리 디스카운트 반영 |
- NVDA는 EV/EBITDA 기준 AMD·브로드컴보다 낮고 TSMC·인텔보다 높아 ‘마진 대비 합리적, 절대값은 프리미엄’이라는 양면적 해석이 공존한다.
- 포워드 PER 14.7배는 반도체 섹터 평균과 유사하거나 낮은 수준이며, 이는 시장이 NVDA를 ‘구조적 AI 컴파운더’가 아니라 ‘경기순환형 반도체’로 가격하고 있음을 시사할 수 있다 — Variant Perception의 핵심 단서.
Variant Perception
- 역산 로직: 현재가 $230.86은 FY28(내년 회계연도) 컨센서스 EPS $15.70 기준 14.7배에 거래 중이다. 같은 기간 컨센서스 EPS 성장률은 전년 대비 약 68.7%(9.307→15.695)로, PEG는 약 0.21에 불과하다.
- 시장이 14.7배라는 ‘중간 사이클’ 멀티플을 부여하려면, 묵시적으로 FY28 이후 성장률이 큰 폭으로 감속하거나 마진이 가이던스(72~73%)보다 추가로 훼손된다는 가정이 내재되어 있어야 한다.
- 그러나 CLSA의 독립 모델(첨부자료)은 FY28 EPS $17.02(컨센서스 대비 +8.4%), FY29 EPS $22.23(YoY +30.6%)을 제시하며 성장 둔화 가정 자체에 반증 근거를 제공한다 — 즉 ‘외부 전문가 모델’과 ‘시장 내재 기대치’ 사이에 명확한 갭이 존재한다.
- 격차의 출처: ① 중국 매출 공백·순환금융 논란에 대한 과도한 리스크 프리미엄, ② HBM발 마진 저점을 구조적 추세로 오인, ③ ASIC 위협에 대한 헤드라인 공포가 과장 반영되었을 가능성이 있다.
- 인식 전환 촉매: 2026-11-18 Q3 실적 발표에서 마진 가이던스(74%±50bp) 실제치, Vera Rubin 램프의 데이터센터 매출 비중(가이던스 20%) 달성 여부, 자사주 매입 집행 속도 등이 될 수 있다.
시나리오 (Bull/Base/Bear)
| 시나리오 | 확률 | 예상수익률(12~18개월) | 핵심 가설 |
|---|---|---|---|
| Bull | 30% | +60~85% | Vera Rubin 램프 순항, ACIE·소버린 AI 가속, 멀티플이 CLSA 목표(FY28 PE 25배) 수준으로 재평가 |
| Base | 45% | +0~30% | 가이던스대로 공급제약형 성장 지속, 마진 저점 후 회복, 멀티플은 현재~소폭 확장(15~18배) 수준 유지 |
| Bear | 25% | -20~-35% | HBM 원가 압박이 구조적 장기화, 커스텀 ASIC 점유율 가속 확대, 순환금융 신뢰 훼손으로 멀티플이 10~12배로 압축 |
반증·약세 (스틸맨 베어)
가장 강한 베어 케이스는 다음과 같다: HBM 가격 상승은 일시적 공급 쇼크가 아니라 메모리 업체들의 구조적 캐파 배분 우선순위 변화로, 엔비디아의 랙 마진 저점(71~72%)은 하나의 바닥이 아니라 다음 세대로 갈수록 반복적으로 낮아지는 ‘계단식 하락’일 수 있다. 동시에 프론티어 AI랩의 자체 모델에 특화된 ASIC이 상용화되면, CUDA의 범용성 프리미엄은 ‘모델이 고정된’ 대형 고객에게는 무의미해진다. 여기에 더해 $5,000억 규모의 제3자 금융 조성이 실제로는 엔비디아 자신이 창출한 매출의 상당 부분을 자신이 투자한 고객의 재원으로 순환시키는 구조라면, 데이터센터 매출의 ‘기초 수요’는 헤드라인보다 훨씬 얕을 수 있다.
- ①절 반증조건: VR200 이후 세대에서 랙 ASP 상승에도 불구하고 엔비디아 귀속 매출 비중이 90% 아래로 하락하거나, 컴퓨트 마진(메모리 패스스루 기준)이 80% 아래로 추세적 하락.
- ②절 반증조건: ASIC이 MLPerf 등 공개 벤치마크에서 범용 워크로드 기준 GPU와 동등 이상 성능을 2개 분기 이상 연속 입증.
- ③절 반증조건: Vera Rubin 데이터센터 매출 비중이 가이던스(20%)에 크게 미달하거나 자사주 매입 집행이 분기당 $100억 이하로 둔화.
- ④절 반증조건: 투자 대상 고객사의 독자 매출(엔비디아 자금과 무관한 외부 매출)이 공개되지 않거나 감소세로 전환, 즉 ‘순환’이 실제 수요 창출이 아님이 확인되는 경우.
비대칭·실행
- Upside: Bull 시나리오 실현 시 효과크기 약 +60~85%(확률 30%) — Vera Rubin ASP 레버리지와 멀티플 재평가가 동시에 작동하는 구간.
- Downside: Bear 시나리오 실현 시 효과크기 약 -20~-35%(확률 25%) — 마진 구조적 훼손과 ASIC 위협 현실화, 순환금융 신뢰 훼손이 동시에 작동하는 구간.
- 비대칭성은 확률가중 기대값 기준으로 완만한 양(+)의 비대칭을 시사하나, Bear 시나리오의 하방폭이 Bull 대비 작지 않아 ‘비대칭이 크다’고 단정하기는 어려움 — Base 시나리오(45%)의 완만한 양의 수익이 분포의 중심.
- 권장 보유기간: 12~18개월(Vera Rubin 램프 완결 및 FY28 실적 가시성 확보 시점까지).
- 재검증 트리거: 2026-11-18(Q3 FY27 실적), Q4 FY27 실적(VR200 데이터센터 매출 비중 공개), 분기별 자사주 매입 집행 규모, BIS 대중 수출규제 추가 변경 여부.
💡 P·Q·C 투자 핵심 포인트
Vera Rubin 전환으로 랙당 ASP가 GB300 대비 약 85% 상승(P)하는 동시에 데이터센터 매출 비중 20%까지 물량(Q)이 빠르게 반영되면서, HBM 원가 상승(C)에 따른 마진 저점(71~72%)에도 불구하고 컴퓨트 자체 마진은 오히려 84~87%로 확장되는 구조다. 이는 EPS 서프라이즈가 반복될 수 있는 토대이며, 동시 진행되는 $1,500억 자사주 매입 증액은 분모(발행주식수) 축소를 통해 동일 순이익 성장률 대비 EPS 성장률을 추가로 끌어올려 기업가치 재평가의 레버리지로 작동한다.
DATA PACK
[DATA PACK] 엔비디아 (NVDA) (출처: yfinance, 기준일 2026-10-01)
- 종가: $230.86
- 52주 최고/최저: $235 / $165 (현재가는 52주 고점 대비 -1.76%)
- 거래량: 97,538,145 [FUNDAMENTALS] (출처: yfinance, ④재무·밸류에이션 근거)
- 밸류에이션: 선행PER 14.7x
- 수익성: ROE 117.2% / ROA 53.6% / 영업이익률 66.2% / 순이익률 63.7%
- 성장: 매출성장(YoY) 105.9% / 이익성장(YoY) 127.8%
- 현금·부채: 총현금 $62.5B / 총부채 $38.9B / FCF $41.8B / 부채비율(D/E) 16.971
- 배당수익률: / 시가총액 $5.57T
[OFFICIAL · SEC EDGAR XBRL 공식 재무] 엔비디아(NVDA)
- 매출 (USD, us-gaap:Revenues): 연간 2023-01-29(회계연도말) 26,974,000,000 / 2024-01-28(회계연도말) 60,922,000,000 / 2025-01-26(회계연도말) 130,497,000,000 / 2026-01-25(회계연도말) 215,938,000,000 | 분기 2025-07-27 46,743,000,000 / 2025-10-26 57,006,000,000 / 2026-04-26 81,615,000,000 / 2026-07-26 96,221,000,000
- 영업이익 (USD, us-gaap:OperatingIncomeLoss): 연간 2023-01-29(회계연도말) 4,224,000,000 / 2024-01-28(회계연도말) 32,972,000,000 / 2025-01-26(회계연도말) 81,453,000,000 / 2026-01-25(회계연도말) 130,387,000,000 | 분기 2025-07-27 28,440,000,000 / 2025-10-26 36,010,000,000 / 2026-04-26 53,536,000,000 / 2026-07-26 63,734,000,000
- 순이익 (USD, us-gaap:NetIncomeLoss): 연간 2023-01-29(회계연도말) 4,368,000,000 / 2024-01-28(회계연도말) 29,760,000,000 / 2025-01-26(회계연도말) 72,880,000,000 / 2026-01-25(회계연도말) 120,067,000,000 | 분기 2025-07-27 26,422,000,000 / 2025-10-26 31,910,000,000 / 2026-04-26 58,321,000,000 / 2026-07-26 59,688,000,000
- 희석EPS (USD/shares, us-gaap:EarningsPerShareDiluted): 연간 2023-01-29(회계연도말) 0.17 / 2024-01-28(회계연도말) 1.19 / 2025-01-26(회계연도말) 2.94 / 2026-01-25(회계연도말) 4.9 | 분기 2025-07-27 1.08 / 2025-10-26 1.3 / 2026-04-26 2.39 / 2026-07-26 2.46 [CONSENSUS · yfinance] 현재가 230.86 USD · 시가총액 5574576046080 · 목표가 평균 327.7 / 중앙 315.0 / 범위 180.0~515.0 · 커버리지 59명 · 의견 strong_buy · 선행PER 14.709068 · 다음 실적일 2026-11-18 [EPS 추정 추이(현재·7/30/60/90일 전)] {“0q”: {“current”: 2.473, “7daysAgo”: 2.474, “30daysAgo”: 2.47, “60daysAgo”: 2.345, “90daysAgo”: 2.339}, “+1q”: {“current”: 2.742, “7daysAgo”: 2.743, “30daysAgo”: 2.746, “60daysAgo”: 2.66, “90daysAgo”: 2.647}, “0y”: {“current”: 9.307, “7daysAgo”: 9.307, “30daysAgo”: 9.294, “60daysAgo”: 8.961, “90daysAgo”: 8.937}, “+1y”: {“current”: 15.695, “7daysAgo”: 15.683, “30daysAgo”: 15.404, “60daysAgo”: 12.836, “90daysAgo”: 12.71}} [실적 서프라이즈(최근 4분기)] [{“q”: “2025-10-31”, “est”: 1.25647, “act”: 1.3, “surprise%”: 3.5}, {“q”: “2026-01-31”, “est”: 1.53812, “act”: 1.62, “surprise%”: 5.3}, {“q”: “2026-04-30”, “est”: 1.77191, “act”: 1.87, “surprise%”: 5.5}, {“q”: “2026-07-31”, “est”: 2.09113, “act”: 2.22, “surprise%”: 6.2}]
참고자료 (차트·지표)
가격·기술 차트
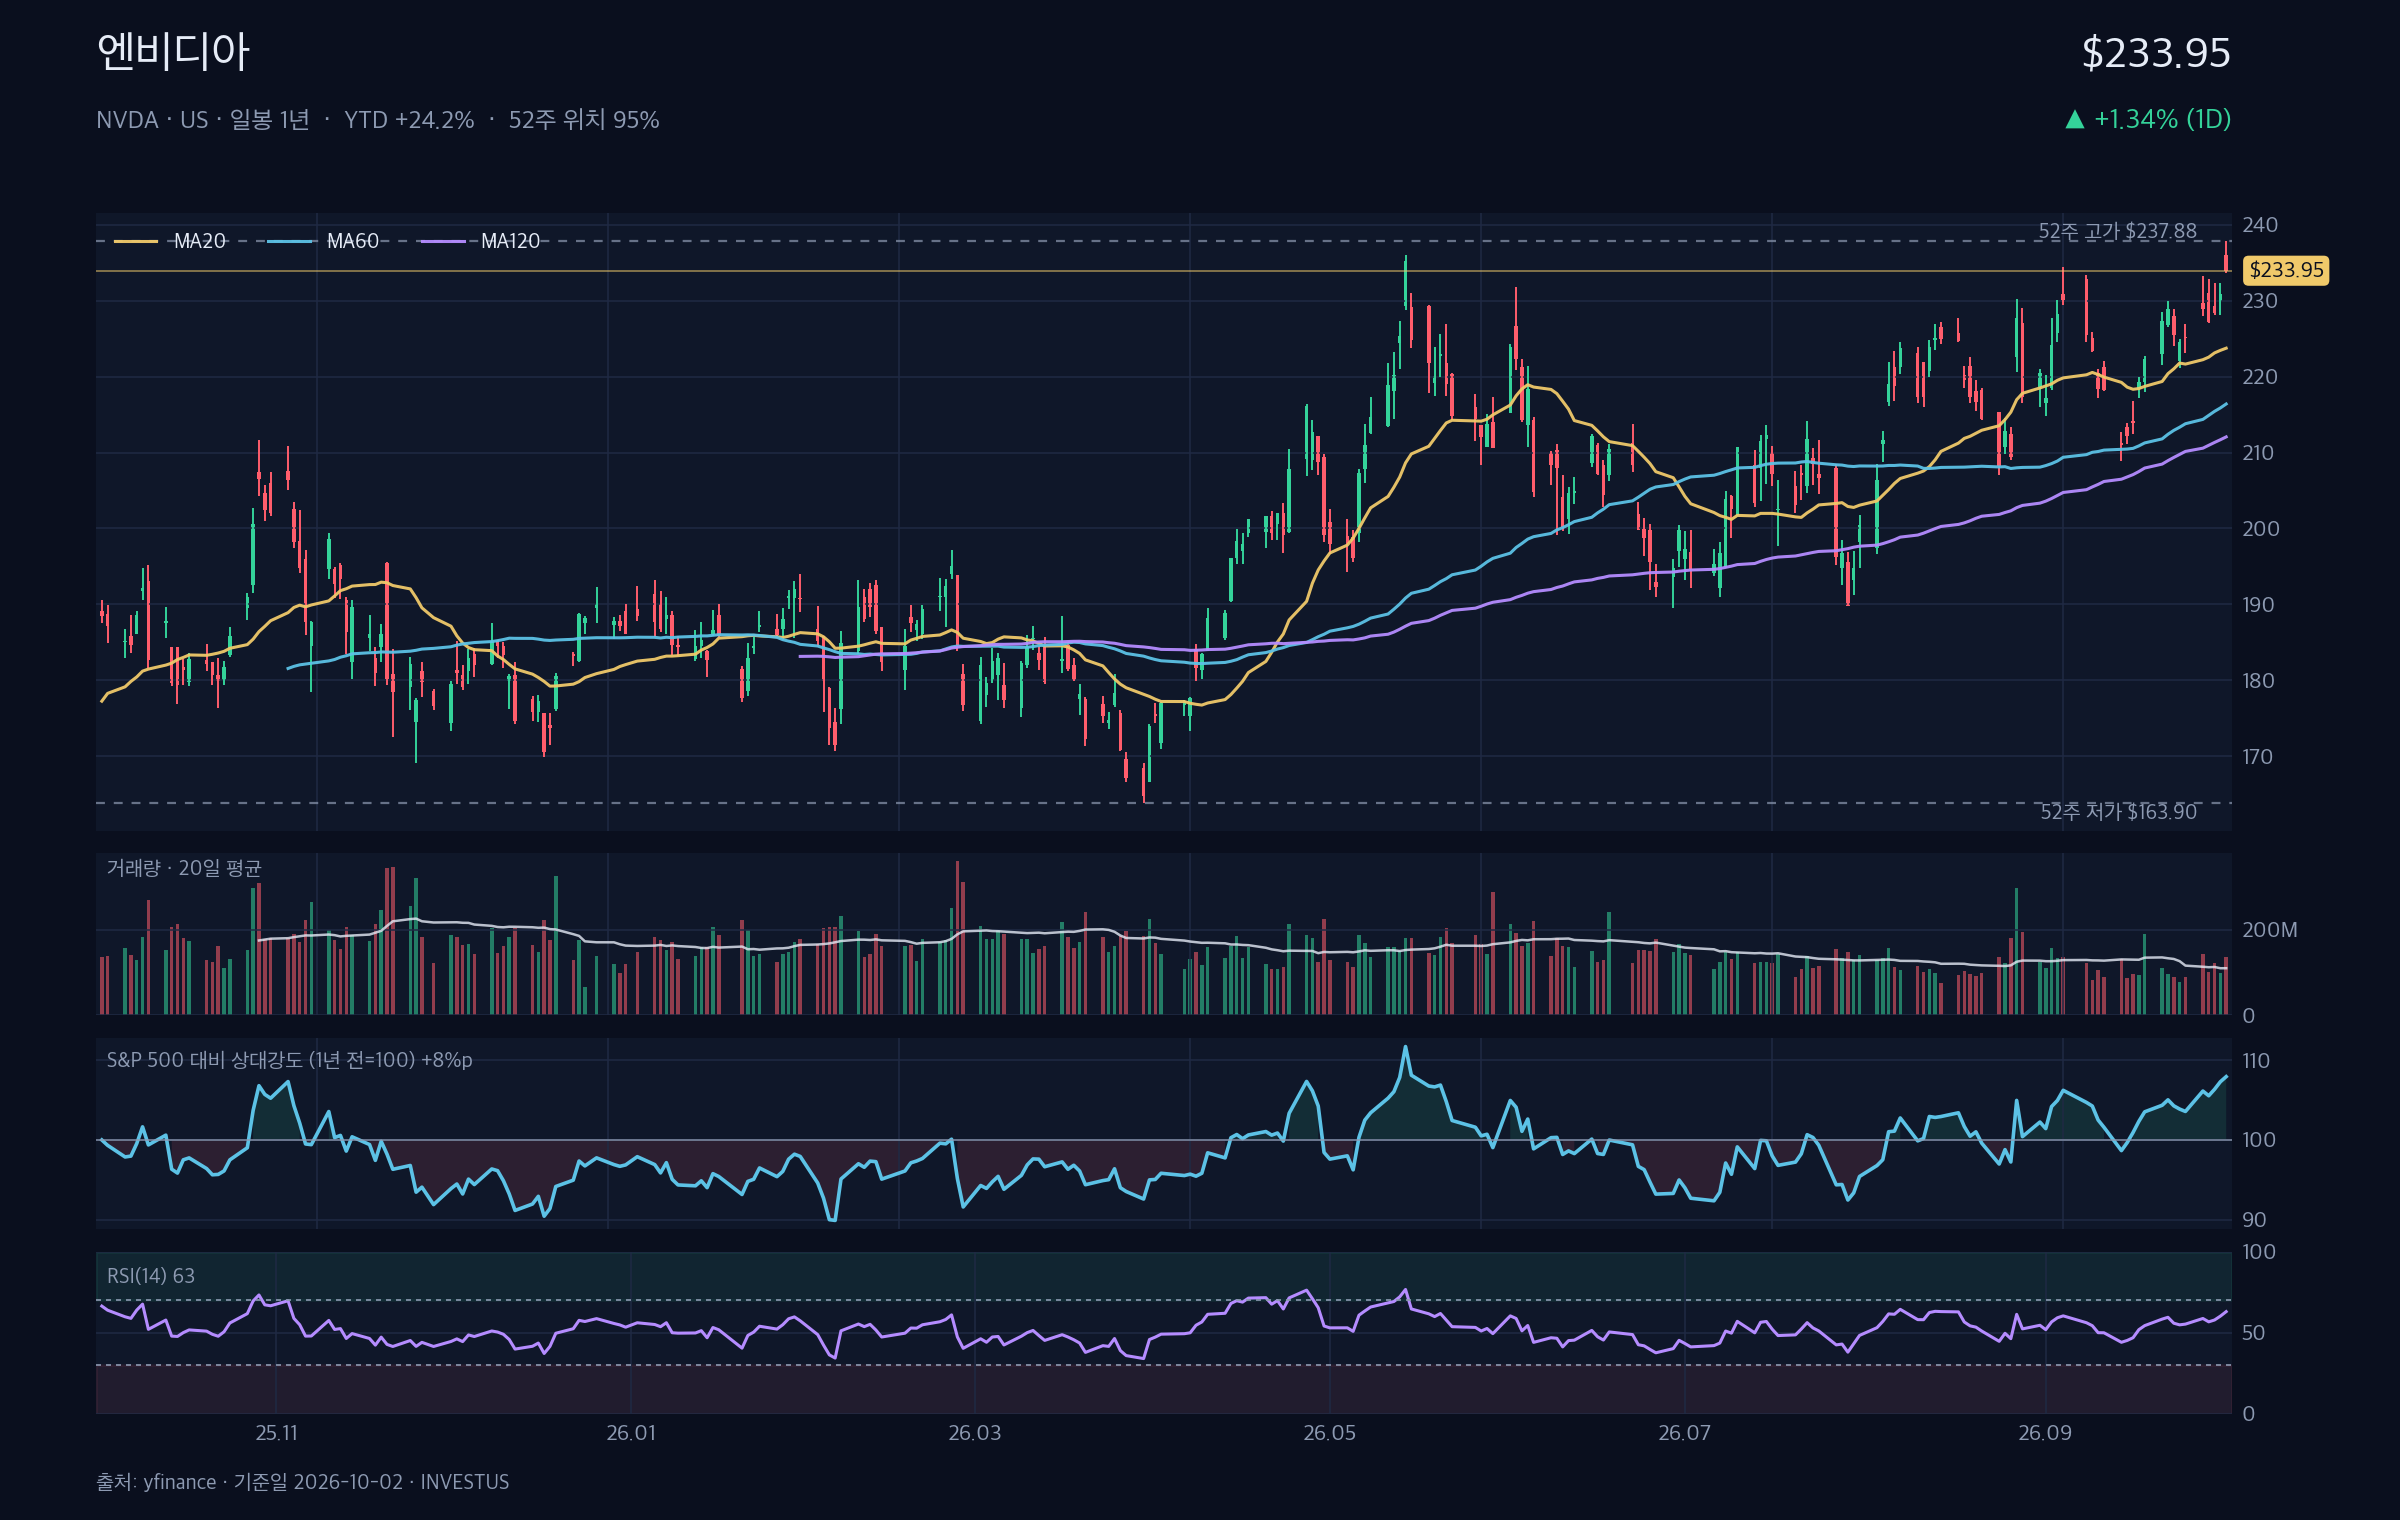
엔비디아 가격·기술 대시보드 — 캔들·이동평균(20/60/120)·52주 고저·거래량·S&P 500 대비 상대강도·RSI(14)
핵심 지표
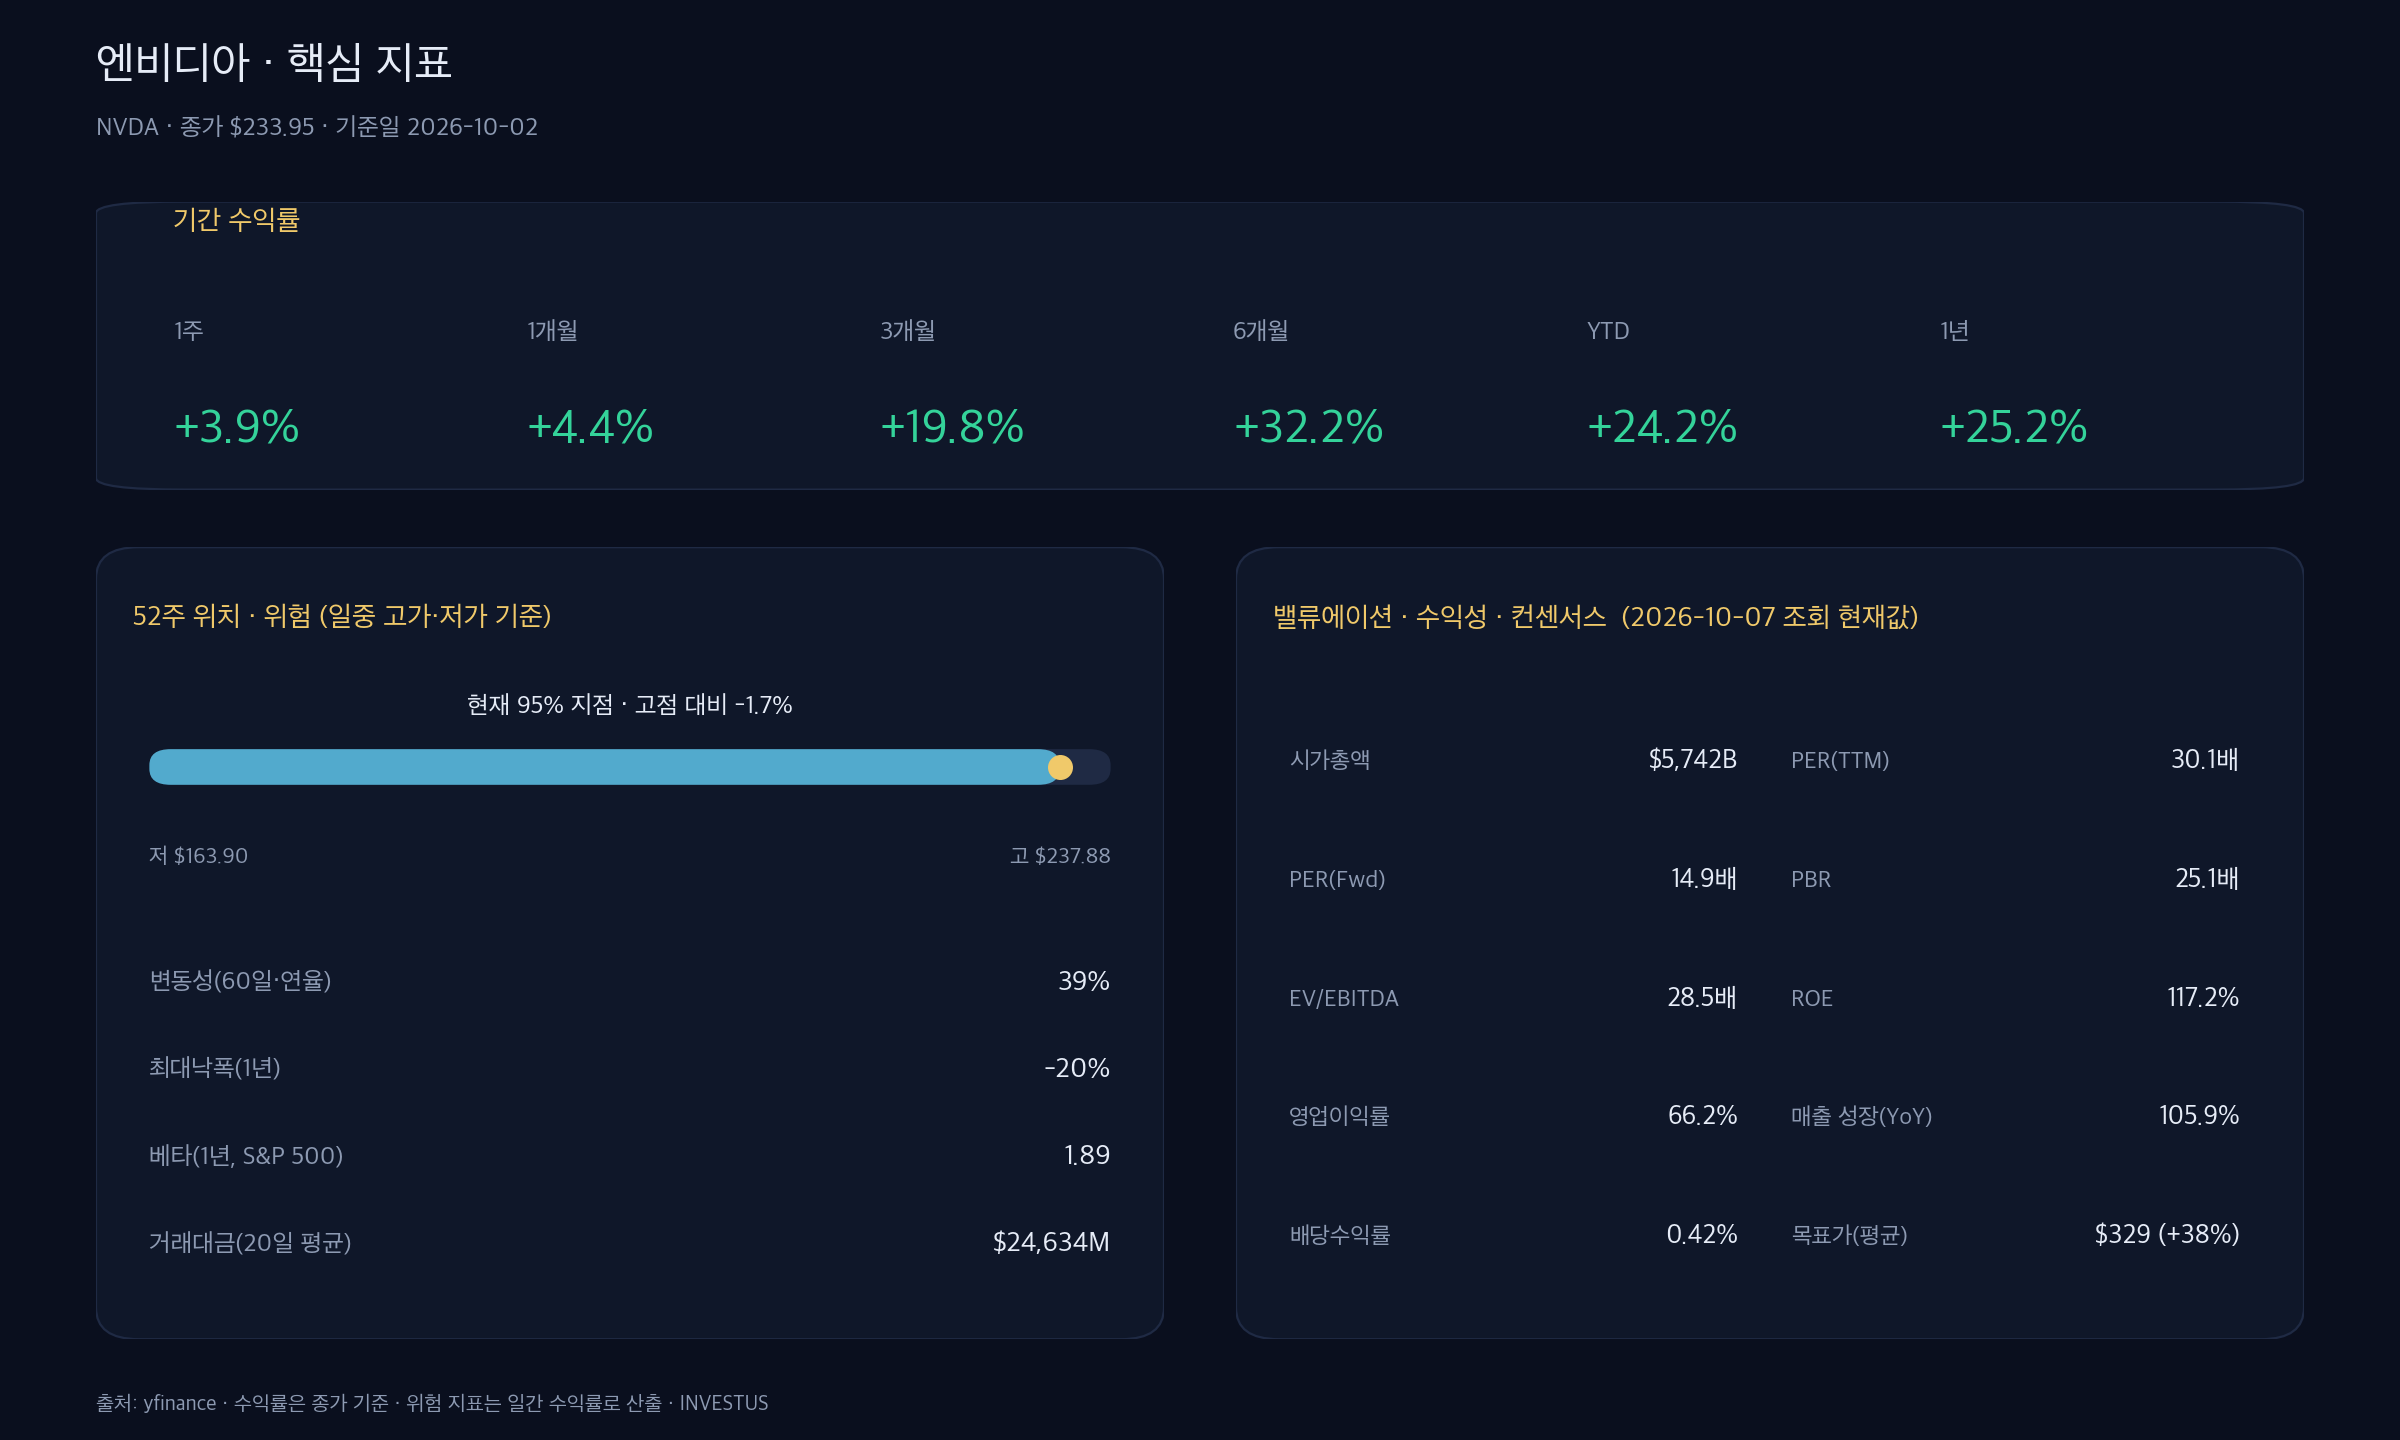
엔비디아 핵심 지표 — 기간 수익률·52주 위치·위험(변동성·최대낙폭·베타)·밸류에이션·컨센서스
References
본문 수치·주장은 아래 출처를 교차확인했습니다.
- https://www.sec.gov/Archives/edgar/data/1045810/000104581026000073/q2fy27pr.htm
- 2026-09-03 8-K 8-K Item 8.01 — https://www.sec.gov/Archives/edgar/data/1045810/000104581026000078/nvda-20260902.htm
- 2026-08-26 10-Q 10-Q — https://www.sec.gov/Archives/edgar/data/1045810/000104581026000075/nvda-20260726.htm
- 2026-08-26 8-K 8-K Item 2.02,9.01 — https://www.sec.gov/Archives/edgar/data/1045810/000104581026000073/nvda-20260826.htm
- 2026-08-17 8-K 8-K Item 1.01,2.03,7.01 — https://www.sec.gov/Archives/edgar/data/1045810/000104581026000069/nvda-20260817.htm
- 2026-07-02 8-K 8-K Item 5.02 — https://www.sec.gov/Archives/edgar/data/1045810/000104581026000060/nvda-20260628.htm
- 2026-06-30 8-K 8-K Item 5.07 — https://www.sec.gov/Archives/edgar/data/1045810/000104581026000056/nvda-20260624.htm
- 2026-06-18 8-K 8-K Item 8.01,9.01 — https://www.sec.gov/Archives/edgar/data/1045810/000119312526275783/d48176d8k.htm
- 2026-05-20 10-Q 10-Q — https://www.sec.gov/Archives/edgar/data/1045810/000104581026000052/nvda-20260426.htm
- 2026-05-20 8-K 8-K Item 2.02,9.01 — https://www.sec.gov/Archives/edgar/data/1045810/000104581026000051/nvda-20260520.htm
- 2026-05-12 DEF 14A DEF 14A — https://www.sec.gov/Archives/edgar/data/1045810/000104581026000036/nvda-20260512.htm
- 2026-09-28 NVIDIA Newsroom 「NVIDIA Announces a $150 Billion Share Repurchase Authorization — https://nvidianews.nvidia.com
- 2026-09-28 NVIDIA Newsroom 「NVIDIA Announces a $150 Billion Share Repurchase Authorization — https://news.google.com/rss/articles/CBMiqAFBVV95cUxPR0Vsb0ZuR3F0Sl9oYldFNF90azJObUVsNkJIb0VCWVJxWDRmRmdyR2swZE90ZkxwRGJERXBveVRvX040RUJMLU9Tc3lIbm44R2lzMzcxZHVYRkZmS0lGRWhHMDF4azNCakJHSk00UU1KdEhzNzVrYVd1SVpnNDZyZkV4bWVNVHY3cC1fSlpUSm1BTnZTdS1Vak5LOXB2NkF5X0VnZFhFR1A?oc=5
- 2026-09-27 Yahoo Finance 「China May Reopen Nvidia’s AI Market. How Will NVDA Stock React M — https://finance.yahoo.com
- 2026-09-27 Yahoo Finance 「China May Reopen Nvidia’s AI Market. How Will NVDA Stock React M — https://news.google.com/rss/articles/CBMilwFBVV95cUxOYWFxY2xrRWMwRWhXUlQ0MDhsUlJlQjJraTJnUGpKaDN5QVF6TTltWDJTT2syQ0pRdFRNNjZDb3VvU1lma21vLThXR0dOX3JKTktUdjNITjB2M0RRUnlNVTlITDVqNzVjNW8xemZBcHA4WkhEZlVmOGJQa0kwY1ZwVnJqR2RUeXlfc2VtNmVQelBhcE5UZ0E0?oc=5
- 2026-09-29 CNBC 「Nvidia’s record buyback shows chipmaker’s stock is too cheap for CEO Huan — https://www.cnbc.com
- 2026-09-29 CNBC 「Nvidia’s record buyback shows chipmaker’s stock is too cheap for CEO Huan — https://news.google.com/rss/articles/CBMiqgFBVV95cUxQbm8waVZKNWVxY3ZfVUVnWS1BczZsV0R0azZEVnBfb3JfWVJ4dDlQSlBJaFp5RVhRdjZsUWJGUDllUzFtaWRvVUw1dHVUaGdXbHdnN2I2Z3JNNFpuMWIycGRiSmxGdkxsTEZkWnVMQUZVTnZEd2tVaHo0SUFxWGIwRkoyd3hzUHNZODVRRkhJZnU2eXhjWHFxRzZBLTZpbnhlYVZKZHBfcUdZZ9IBrwFBVV95cUxOTXVYSzZ4LVpyb3FtaGc4UTFXOG9GTXViRjFuWnc1eVJ6SlZ5VXFtVDZGVVhCU2lJb3Q0bXVreURvb2kwbDk4UUg3LS0zMG9RZ2NyWDdOa0RyLUE3bmswV0pjVzJhVWJXazhvcDZZZ2dVa3dlLTFaU1VDblhWbzYxQVBXcnoxWHFucktja0JyX0hKdGhQUWdXdW9naXFSZk90RlRWa0JTRE5BR2VnYWNr?oc=5
- 2026-09-28 Benzinga 「Why Is NVIDIA Stock Gaining Monday? - NVIDIA (NASDAQ:NVDA)」 (발행처 — https://www.benzinga.com
- 2026-09-28 Benzinga 「Why Is NVIDIA Stock Gaining Monday? - NVIDIA (NASDAQ:NVDA)」 (발행처: htt — https://news.google.com/rss/articles/CBMixgFBVV95cUxPS0wzOWV1X29jVGwxeUZjcURpb2cxS2lTWGs4NkJKNkFWUy1wVnNQWjdEM244T2VUcFVsWkhHMnY1SU9QbkdGODJnZFNnT1BBZXNhXy1LTzBFeEl2WmdEN053c09LOTFCZ0xxOEFEMmxSSF9SZjFhMGhrRXkwYjJkeUdmcTl1NDQ4bnBvZ1VXZzV4QUdqWThoSlIzb25sX0xMQjdGQWhFY0NsNGlLZjF1bjhDSE5zdDRBaTlTalk1NGwxOVFiSVE?oc=5
- 2026-09-30 barchart.com 「Why Nvidia Stock Is a Good Buy Now」 (발행처 — https://www.barchart.com
- 2026-09-30 barchart.com 「Why Nvidia Stock Is a Good Buy Now」 (발행처: https://www.barchart.co — https://news.google.com/rss/articles/CBMihAFBVV95cUxNVHlXSHRFVWw5ZnZaRTU0SHJpRnJZdGFSZ2U4bVkzUXM1MmZsalRvRlJ6SnFXTlJ3QmMtOHAwVzR5Y0FiY1d2dHhzRGJTNGFacmtmR0RaTUFPVm9wLUhvclEyZTFrbTVnX1hGRHkxU2NkV1Myam5KTkl5VjZGX1dNOHBtOW0?oc=5
- 2026-09-28 Seeking Alpha 「Nvidia unveils massive $150B increase to share buyback program ( — https://seekingalpha.com
- 2026-09-28 Seeking Alpha 「Nvidia unveils massive $150B increase to share buyback program ( — https://news.google.com/rss/articles/CBMioAFBVV95cUxQRlFjUUtPSzI4Q2JHSG5kRUUxQ3VDX1dWV2I5MDBYWXdXNGlxa3NOU3ZIbU9PeVBSZW1QRnN6d0s5RFFvUDRjcFloakF3NEwxTDVTLWE5NEdYNFpPb0Fwb003azVGUDVWdXcyTVlWdWNkZUJ6WUR4Tmh3cmdVY2NlMUpGUGVNeFRRMk9NejJaVlA1SWRPS25Ba2x4ZS1xd01p?oc=5
- 2026-09-28 Bloomberg.com 「Nvidia Boosts Share Buyback by a Record $150 Billion」 (발행처 — https://www.bloomberg.com
- 2026-09-28 Bloomberg.com 「Nvidia Boosts Share Buyback by a Record $150 Billion」 (발행처: http — https://news.google.com/rss/articles/CBMitwFBVV95cUxPZG4xM0QyUVlMd3dIRDdUckxlWkdOeUZ5QmthS0lQc3pPNjUyOEJqeWpNQU02UnZvTlcyYnllZ2plRXBHeTFkTVpLNWR0S3lzb3BtcUVfdXN5ME1nNkZpaXhkVlVPUlNyU2hGNEN3em41YUNLVm14OEFLNUpGZWFRSXNwZGZWUTFaN1VBSnA5UVhnZm1sRTl0ZVN6LTRCeG1Eb2VHWW14eEMwVE51NThZT0JadDc1aDg?oc=5
- 2026-09-28 24/7 Wall St. 「Nvidia Announces Largest Buyback In History. Cramer Says “It Wil — https://247wallst.com
- 2026-09-28 24/7 Wall St. 「Nvidia Announces Largest Buyback In History. Cramer Says “It Wil — https://news.google.com/rss/articles/CBMi9gFBVV95cUxQM1pUakxKdUszNUFrLUp0OHVaa01MVnAyQkhHNHdhNVpwbTJGRGJmRmY5WFhGOHFHd0hfTXJFREpQVy0xbGtsejVJV1p2Xy1DSno1Ykl5cXpWenZZWTFNOEQ5SG5NS3BXZUk3ZHpOLVZ3WnI0UjFSU203YXdEM2diaHo0WVBJb2tyRFZsWGU5YXNZSVRVOGRGRFBfRTFOSmgybGQySTBzeFhBNWQtWTdIUldKNnNqb09rb184VXQzTkFlVHRsdzFXWXZSZTdDekl1NC1rVVB5NlUyZUN1ZWdiVy1mVU8wQktXVEJ4LTdNT0pseWxJQ0E?oc=5
- 2026-09-30 es.tradingview.com 「NVDA Stock Eyes Third Straight Monthly Gain: Nvidia Adds Da — https://es.tradingview.com
- 2026-09-30 es.tradingview.com 「NVDA Stock Eyes Third Straight Monthly Gain: Nvidia Adds Da — https://news.google.com/rss/articles/CBMi3gFBVV95cUxNOHBra3ZMVDdKd3VoZDEyY29JN2dEcGlyU1FxckQ3VVZBWGxGLXh6ZFY4cUladW1KZjM3cHBWSEppblZsdkY0d3VTN25PZjdUeUE0clQ0ZkVSbTAyLUE4eEF0SG1DNDlQXzdCLU1OMlRCd0Nfclhnb3Zob1UxVmFUYjB3c3NOMGxKYjJ1ZVRwX0dBd1VTcXU3Z1lmUkcxbGFUQVJBU3FscU1OYTV3b21lcFBTaXpibVlGY18zR2k2VTFMWjZJVVVkdW5qWWZoVVJhVDVhdDRZMXo2VWJYSEE?oc=5
- 2026-09-28 Yahoo Finance 「Why Nvidia (NVDA) Stock Is Trading Up Today」 (발행처: https://finan — https://news.google.com/rss/articles/CBMimgFBVV95cUxNUDRRMEhiVFVTQUZxcVVmLXZybTFhZlNiYzIxZ1RoQWZzOTlwd250SXZJMU8zNnFLdThncURTTnJlM1RwelFGZXRHM1ZlUjVjLWlrOFg1aUhwMHBVTDh1NUFiaTRBNVZXMW0yRXoxZ05sR1JJdVVEemNNZ1JFNkZEN2t3TWVCa3J2NjlLQ21OTEhYVl9zSDFzMVNR?oc=5
- The biggest questions — Bhavtosh Vajpayee (2026.09)