핵심 요약
- 실질금리 +3.7σ·명목금리 +3.4σ 동반 극단 + M2 재팽창(+1.6σ)이 할인율 레짐을 바꾸는 중
- 5-Axis 레짐은 Mid-Cycle(성장 +1.4, 금리 +2.0, 물가 -0.2)(PM Weekend Digest 10-11, PM Daily Brief 10-10)
- 내부 시그널상 자금은 SPY·IWD·IWM·HYG로 유입, TLT·GLD·EEM·QQQ에서 이탈
- 지역·스타일 분화 뚜렷: 미국·일본 강세, 유럽·독일·인도 약세
- 한국은 이중구조 심화
- KOSPI 3M -17.7%, 코스닥 3M +5.3%, KQ150 3M 초과수익 +20.7%p
- 대형 이탈, 2차전지·소재·중형 반등
- 지수 상승의 질은 취약
- QQQ/SPY +2.2σ, RSP/SPY -1.7σ의 시장폭 협소 + HYG/TLT +2.1σ 위험선호 과열
- 다음 주 최대 변수는 10/15 US CPI
- 헤드라인 y/y 컨센 3.6%(이전 3.4%), 코어 y/y 2.5%(이전 2.4%)
💡 구조 Thesis (One-Liner)
① 실질·명목금리 동반 극단과 M2 재팽창이라는 유동성 레짐 전환이 ② 미국 대형·가치·HY와 에너지 섹터로 자금을 회전시키고(장기채·금·EM·한국 대형주는 유동성 부담), ③ CPI 재가속 우려(WTI 3M +17.5%, 헤드라인 컨센 3.6%) 때문에 변곡점에 있는데, ④ 시장은 “금리 급등 = 성장 둔화"와 “지수 상승 = 폭넓은 강세"라는 오독 때문에 MOVE +1.9σ·시장폭 괴리라는 하방 리스크를 아직 반영하지 못한다.
— 가장 약한 고리: ③ (에너지발 헤드라인 인플레는 WTI 1M -10.4%로 이미 꺾이는 중이라 CPI 경로가 단방향이 아닐 수 있음)
구조 도식
촉발 사건 / 재평가 맥락
- 실질·명목금리 동시 극단이 Daily Brief Top3 1순위
- US10Y YTD +26bp(PM Daily Brief 10-10), 3M 변동률 +13.8%
- 할인율 레짐 전환 가능성 제기 (추정)
- 10/15 CPI 컨센서스 재가속
- 헤드라인 m/m 0.6%(이전 0.4%), y/y 3.6%(이전 3.4%)
- 코어 y/y 2.5%(이전 2.4%) → 헤드라인-코어 괴리는 에너지발 인플레로 해석 (WTI YTD +59.6%, 추정)
- 지수-시장폭 괴리
- S&P500 WTD +1.2% vs Russell2K WTD -0.9%
- EW/CapW 3M RS z -0.93, RSP/SPY 비율 z -1.7(측정 기준 상이)
- 한국 이탈 가속
- KOSPI 1W -3.1%, WTD -5.4%, 3M -17.7% (YTD는 여전히 +57.2%)
- 코스닥 1W +4.2%, 1M +9.7%
- 3M 낙폭과 YTD 상승이 공존하는 구조로, 연초 급등 후 고점 조정 국면 (추정)
- 크로스에셋 변곡
- 금 1W +1.3% 반등 vs BTC 1W -2.9%, Taiwan·Momentum 꺾임
- Gold-BTC 상관 z +2.9, 변곡 후 60일 이내 진행 중
경쟁구도·밸류체인
- 자금 경로 peer는 자산군·지역·스타일·섹터 간 상대강도
- 주식 > 크레딧 > 원자재(분화) > 장기채 약세 구도 (추정)
- 일본 YTD +21.9%, 브라질 1M +16.0% 강세 / 유럽 3M -6.9%, 독일 3M -7.0%, 인도 3M -8.6% 약세(Global Factor Trend 10-10)
기준일 2026-10-11 (DATA PACK, yfinance·PM Weekend Digest)
| 자산/지역 | 1W | 1M | 3M | 내부 시그널 | 해석 |
|---|---|---|---|---|---|
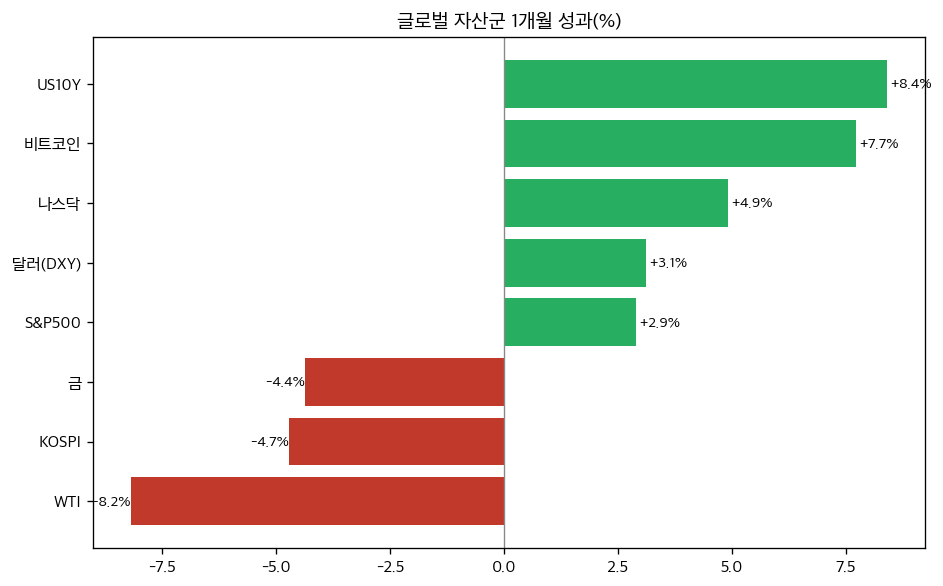
| S&P500 | +1.2% | +2.9% | +3.9% | SPY 매수(강) | 대형 우위, 팩터 ETF 기준 3M +0.9%로 출처 간 차이 |
| 나스닥 | +0.6% | +4.9% | +5.8% | QQQ 매도 | 성과와 시그널 충돌 |
| KOSPI | -3.1% | -0.9% | -17.7% | EEM 매도 | 대형주 이탈 |
| 코스닥 | +4.2% | +9.7% | +5.3% | KQ150 강세 | 중소형·소재 중심 |
| US10Y(수익률 %변화) | -0.6% | +6.1% | +13.8% | TLT 매도(강) | 금리 상승 압력 지속 |
| 달러 DXY | +0.3% | +3.1% | +0.9% | z +1.4σ | 강달러 압력 |
| 금 | +1.3% | -4.3% | +5.3% | GLD 매도(강) | 1M 약세 속 1W 반등, 팩터 ETF 3M은 -3.5%로 상이 |
| WTI | +0.8% | -10.4% | +17.5% | — | 3M 강세, 1M 조정 |
| 비트코인 | -2.9% | +2.4% | +28.1% | — | 1W 꺾임 |
- 스타일: 대형 > 소형(Large/Sm z +2.02), 고배당 약세(VYM z -1.13)
- 모멘텀 1W -0.9%로 꺾임 / 성장 1M +3.8%이나 QQQ 매도 시그널과 충돌
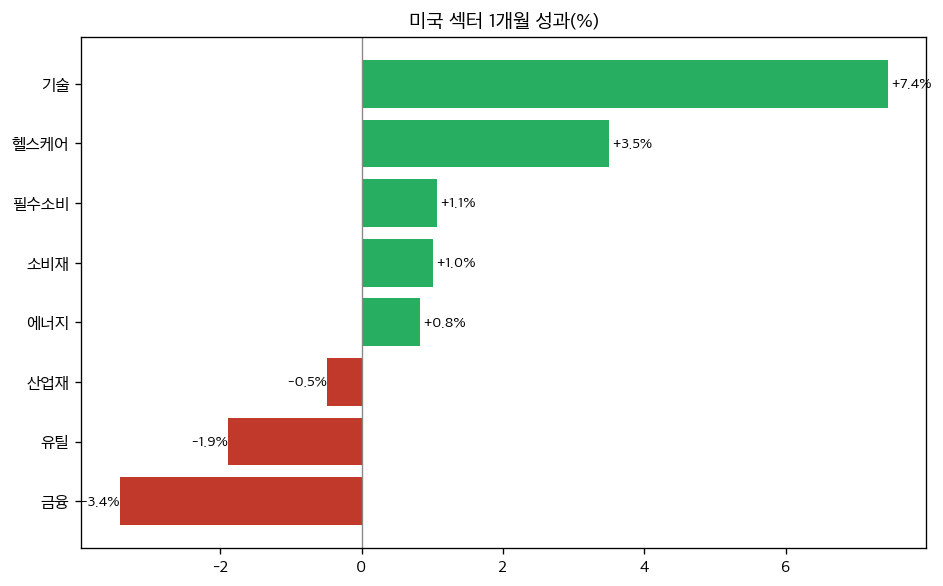
- 미국 방어주 1W 급반등(XLU +4.0%, XLP +3.6%)
- 로테이션 신호인지 단기 반등인지 미확정 (추정)
기준일 2026-10-11 (3M 상대강도, 미국은 vs SPY·한국은 vs KOSPI)
| 구분 | 섹터 | z | dWW | vsBM %p | 구간 |
|---|---|---|---|---|---|
| 미국 | 에너지 XLE | +1.05 | -0.42 | +10.8 | 강세 |
| 미국 | 헬스케어 XLV | +0.56 | +0.22 | +1.9 | 중립 |
| 미국 | 기술 XLK | +0.47 | -0.10 | +5.7 | 중립 |
| 미국 | 금융 XLF | -1.23 | +0.18 | -6.3 | 약세 |
| 미국 | 유틸 XLU | -1.41 | +0.14 | -13.4 | 약세 |
| 미국 | 산업재 XLI | -1.94 | +0.15 | -10.1 | 약세 |
| 한국 | 에너지화학 | +3.15 | +0.58 | +31.2 | 과열 |
| 한국 | 2차전지 | +2.92 | +1.48 | +30.5 | 과열 |
| 한국 | 조선 | +1.29 | -0.45 | +18.6 | 강세 |
| 한국 | IT | +1.43 | -0.05 | +17.7 | 강세 |
| 한국 | 은행 | +0.85 | -0.80 | +15.1 | 중립 |
| 한국 | 반도체 | +0.47 | +0.69 | +12.9 | 중립 |
- 한국 섹터는 KOSPI 대비 상대강도라 KOSPI 급락 자체가 초과수익을 부풀림
- 조선 RS는 강세인데 대형주 Worst에 HD현대중공업 1W -11.5%, 한화에어로스페이스 -10.4% (상대강도와 단기 성과 불일치)
- 로테이션 사례(종목은 한 줄씩)
- 2차전지: LG에너지솔루션 1W +13.4%, 삼성SDI +10.5%
- 소재·부품 중형: 케이씨텍 1W +39.2%, 롯데에너지머티리얼즈 +31.8%
- 반도체 장비 약세: AMAT -6.1%, LRCX -8.2%
| 변수 | 기존 통념 | 현재 데이터 | 함의 |
|---|---|---|---|
| 금리 | 급등 = 성장 둔화 | 실질 +3.7σ에도 성장축 +1.4 | 할인율 부담과 성장 기대 동시 존재 |
| 달러 | 약달러 기대 | DXY z +1.4σ, USD/KRW z -1.7 | EM·원화 자산 압박 구도 단순하지 않음 |
| 금 | 금리 극단 시 방어 | GLD 매도(강), 1M -4.3% | 실질금리 상승에 취약 |
| 시장폭 | 지수 상승 = 폭넓은 강세 | RSP/SPY z -1.7 | 쏠림 심화 |
| 크레딧 | 금리 급등 시 스프레드 확대 | HY OAS 3.15%, HYG 매수(강) | 위험선호 과열 가능성 |
밸류에이션 프레임워크
- 글로벌 peer PER·PBR·EV/EBITDA 자료 부재 → 멀티플 시나리오표 대신 z-score·금리 민감도 프레임 적용
- 위험프리미엄 압축 진단
- 실질금리 +3.7σ 대비 HY OAS 3.15%(z +1.5, rank 12%)
- HYG/TLT +2.1σ의 금리·크레딧 동행은 역설적, 정상화 방향은 스프레드 확대 또는 금리 하락 두 가지 (추정)
- 고금리 대비 고멀티플 사례
- PLTR는 NTM PER이 여전히 높은 고멀티플 구간이나 2025년 말 대비 크게 하락(단일 출처, 정성 서술)
- 시총 ceiling 대신 시장폭·유동성 ceiling
- M2 YoY +5.64%(z +1.6), Fed RRP 0.3B(고갈 수준), MOVE 98(+1.9σ)
기준일 2026-10-11 (PM Weekend Digest, 영향 방향은 추정)
| 변수 | 현재값 | z₂y | rank% | 자산 영향 방향 |
|---|---|---|---|---|
| 10Y-2Y | +0.44% | -0.7 | 81 | 커브 정상화 폭 제한, 금융 마진 중립 |
| MOVE | 98 | +1.9 | 5 | 채권 변동성 확대, 주식 멀티플 하방 |
| M2 YoY | +5.64% | +1.6 | 2 | 위험자산 지지 |
| USD/KRW | 1343 | -1.7 | 99 | 원화 강세 구간, 수출주 환 부담 |
| Copper/Gold | 0.0016x | +1.6 | 6 | 성장 기대 반영 |
| HY OAS | 3.15% | +1.5 | 12 | 크레딧 낙관 |
| VIX/VIX3M | 0.84x | -0.6 | 73 | 단기 공포 낮음 (VIX 14.8) |
CPI 결과별 자산 민감도 (방향성, 가정)
| CPI 결과 | 주식 | 채권 | 달러 | 금 |
|---|---|---|---|---|
| 상회 | 하락 압력(성장·소형 취약) | 약세 | 강세 | 약세 |
| 부합 | 현 구도 유지 | 박스권 | 중립 | 중립 |
| 하회 | 시장폭 개선 | 반등 | 약세 | 반등 |
해자(moat)·구조적 변화
- 해자는 자금 쏠림의 지속 근거로 해석
- M2 재팽창(YoY +5.64%, z +1.6)과 Copper/Gold +1.6σ가 성장 기대 지지
- 5-Axis 성장 ▲▲·금리 ▲▲ → Mid-Cycle, Cyclical→Growth 전환 권고 해석(PM Weekend Digest)
- 한국 2차전지·소재 반등
- 코리아써키트 1M +70.8%, 대덕전자 1W +19.1%·YTD +228.7%
- AI 광학 병목은 수혜 단계 한정
- Lumentum FY26 4Q 매출 $1.01B, 비GAAP 매출총이익률 50.4%, FY26 매출 $3.014B(+83.2%)(Lumentum 8-K)
- 실적일 장중 Coherent +9%, Corning +5% 동반 상승(247wallst)
- 반론: 고출력 레이저 출하 지연, 증권사 목표가가 현재가 부근이거나 일부 상회
- 메모리는 사이클 합의 부재
- 삼성전자 목표가 35~45만원, SK하이닉스 210~470만원으로 분화(MTN 2026-08-12, 출처 1곳)
- 단일 보도 기반, 범위로만 해석
| 항목 | 기존 | 변화 |
|---|---|---|
| 시장 리더십 | 성장주 단독 | 가치·소형·에너지로 분산 |
| 한국 주도 | 대형 반도체·조선·방산 | 2차전지·소재·코스닥 중형 |
| 주도 자산 | 금·장기채 | 주식·HY 크레딧 |
| AI 밸류체인 | 반도체 일변도 | 광학·소재·부품 병목 단계 |
리스크·반론
- 금리 급등 충격 미반영 가능성
- MOVE +1.9σ(rank 5%)와 실질금리 +3.7σ 극단은 위험 이벤트 전조 가능 (추정)
- 위험선호 과열
- HYG/TLT·HYG/LQD +2.1σ, VIX 14.8 저변동
- 시장폭 협소
- QQQ/SPY 쏠림, 동일가중 약세 → 지수 하락 시 방어 완충 부족
- 신호 충돌
- QQQ 매도인데 나스닥 1M +4.9%
- IWM 매수인데 Large/Sm z +2.02(대형 우위), Russell2K WTD -0.9%
- 반도체 장비·칩 1W 약세: AMAT -6.1%, LRCX -8.2%, INTC -12.3%
- 인플레 경로 비단방향
- WTI 1M -10.4% vs 3M +17.5% → CPI 하회 시 TLT 매도 시그널 역전 가능
- 컨센서스 쏠림 역행 검토
- 에너지 로테이션은 에너지화학 z +3.15 과열 구간 (추정)
- XLU·XLP 1W 급등은 리스크오프일 가능성
- 데이터 한계
- 내부 시그널은 룰베이스, 일부 수치 단일 출처
시나리오 Bull/Base/Bear
- 12~18개월 프레임, 1~3개월 전술 병기
- 확률·수익률은 가정(수익률은 방향성 서술)
| 시나리오 | 확률% | 수익%(지수) | 핵심 가설 | 트리거 |
|---|---|---|---|---|
| Bull | 25 | 양(+), 소형·가치 확산 | CPI 하회, 소프트 랜딩, M2 팽창 지속, 시장폭 개선 | 헤드라인 CPI 3.6% 하회, RSP/SPY 개선 |
| Base | 50 | 소폭 양(+), 섹터 분화 | 인플레 완만 재가속, 금리 박스권 고점 | 에너지·헬스케어 vs 산업재·유틸 격차 유지 |
| Bear | 25 | 음(-), 폭 괴리 하방 해소 | CPI 상회 + MOVE 급등 + 스프레드 확대 | HY OAS 확대, MOVE 추가 상승 |
- 수익률 구간은 과거 z-score 분포 근거 부재로 방향성만 제시
- 1~3개월 전술: CPI 직후 MOVE·HY OAS 반응이 시나리오 분기점 (추정)
결론·전술적 포지셔닝
- 레짐: 금리 극단 + 유동성 재팽창 → 미국 대형·가치·HY 우위 지속 여부는 CPI에 연동
- 로테이션 방향: 에너지·한국 소재·2차전지 이동, 장기채·금·EM 열위
- 한국: 대형 이탈과 코스닥·중형 소재 강세의 이중구조, 에너지화학·2차전지는 과열 구간
- 다음 주 관전 포인트(날짜 순)
- 10/15 02:30(KST) US CPI·코어 CPI (헤드라인 y/y 컨센 3.6%, 코어 2.5%)
- 10/15 14:30 호주 고용(실업률 컨센 4.6%)
- 사전 확인: UoM 인플레 기대(이전 4.6%)
- 점검 지표 체크리스트: MOVE, 10Y-2Y, HY OAS, RSP/SPY, USD/KRW, Gold-BTC 상관
- 조건부 판단
- CPI 하회 + MOVE 하락 확인 시 Bull 쪽 기울음
- CPI 상회 + HY OAS 확대 확인 시 Bear 쪽 기울음
- 그 사이 구간은 Base 유지
출처: 내부 DATA PACK(yfinance), PM Weekend Digest(10-11), PM Daily Brief(10-10), Global Factor Trend(10-10), 한·미 상대강도·주도주 / 외부 Lumentum 8-K(sec.gov), TIKR, 247wallst, MTN 증권사 목표가 보도(2026-08-12)
참고자료 (차트·지표)
자산군 성과
글로벌 자산군 1개월 성과(%) — 출처: yfinance
섹터 성과
미국 섹터 1개월 성과(%) — 출처: yfinance
References
본문 수치·주장은 아래 출처를 교차확인했습니다.
- “고금리에도 돈 벌 기회 있다”…세상의 모든 재테크 한자리에 — https://www.mk.co.kr/news/stock/12172980
- ‘고금리’를 극복하는 이익의 힘 … 현재가 90년대 버블과 다른 이유 — https://www.mk.co.kr/news/stock/12172344
- FY26 4Q(2026-06 종료) 매출 $1.01B, 비GAAP 매출총이익률 50.4%, 비GAAP 영업이익률 36.6%, 비GAAP EPS $3.23. — https://www.sec.gov/Archives/edgar/data/0001633978/000162828026055726/lite_ex991xq4fy26.htm
- 4Q 세그먼트 성장률은 Components +103% YoY, Systems +123% YoY. 800G 클라우드 트랜시버 수요가 1.6T 전환 이전에 강하다. — https://www.tikr.com/blog/what-lumentum-q4-earnings-reveal-about-the-next-leg-of-the-ai-optics-trade
- 컨센서스 EPS는 $2.97로, 실적이 이를 상회했다. — https://www.webull.com/news/15393147060691968
- 실적 발표 당일 주가는 +15%였고, Coherent +9%, Corning +5%로 동반 상승했다. — https://247wallst.com/investing/2026/08/12/lumentum-rockets-15-on-blowout-earnings-coherent-climbs-9-corning-gains-5-on-optics-earnings-and-coreweave-super-micro-read-through/
- 2026-10-01 종가 $190.04로 연초 대비 +6.9%다. 상반기 -34%에서 3분기 +60%로 반등했다. — https://www.tikr.com/es/blog/palantir-stock-rose-60-in-q3-heres-why-it-still-trades-at-roughly-half-its-year-start-earnings-multiple
- 목표주가: 평균 약 $196, Citi $235(Radke), DA Davidson $215(중립). (출처: https://www.tikr.com/es/blog — https://www.marketbeat.com/instant-alerts/what-is-da-davidsons-forecast-for-pltr-fy2026-earnings-2025-11-06/
- 2026-08-12 보도: 증권사 목표가가 약 2배까지 갈렸다. — https://news.mtn.co.kr/news-detail/2026081216122810260
- 2026 삼성전자 영업이익 전망은 180조원(+314% YoY), OPM 37%. 메모리 가격 상승률은 DRAM +111%, NAND +87%로 가정했다. 이 문 — https://www.insight.co.kr/news/572256
- 연준이 2026년 금리 인하를 1회로 시사해 시장이 한때 조정받았다. 이후 인플레이션 지표가 예상보다 낮게 나오며 S&P 500이 +1% 올랐다. 날짜를 확인하지 — https://www.kavout.com/market-lens/the-fed-has-pivoted-where-should-investors-position-for-2026
- 2026년 초 에너지·소재가 새 주도 업종으로 부상했고, 시총 상위 대형주 쏠림에서 경기민감주로 순환하는 흐름이 보고됐다. — https://creandgroup.com/en/?p=22972
- Mike Wilson(Morgan Stanley)은 S&P 500 목표 8,000을 유지하면서 단기 7,000까지의 조정을 예상했다. 시점은 확인하지 못했다. — https://parameter.io/mike-wilson-maintains-sp-500-target-of-8000-despite-projecting-near-term-drop-to-7000/